


女性向けのがん保険は、結論からいうと「乳がん・子宮がん・卵巣がんなど女性特有のがんへの上乗せ保障があるか」「罹患が増える30〜50代を中心にしっかり備えられるか」で選ぶと失敗しにくくなります。本記事ではFPが主要5社を比較し、タイプ別の選び方や必要な保障額の考え方まで解説します。なお、女性特有のがんは比較的若い年代でも起こり得るため、早めに検討しておくと選択肢が広がります。
こんなお悩みはありませんか?
- 女性向けのがん保険と普通のがん保険は、何が違うのか分からない
- 乳がんや子宮がんへの備えは、どれくらい必要なのか知りたい
- 20代・30代のうちから入るべき?保険料はどのくらい?
- 商品が多すぎて、自分に合うものをどう選べばいいか分からない
本記事では、女性特有のがんのリスクや治療費、公的保障制度を踏まえ、がん保険がなぜ女性におすすめなのか、そしてどのように選ぶべきかのポイントを詳しく解説します。
信頼できる情報源に基づき、皆様が安心して保険選びができるよう、正確で分かりやすい情報を提供することを目指します。
また、本サイトでは、保険に関する無料相談やがん保険の無料見積もりも承っておりますので、ぜひお気軽にご利用ください。ご希望に応じて、関連資料の請求も承ります。
 吉原加奈 | 看護師
女性ならではの悩みもあるのでしっかり理解するようにしましょう!


この記事は女性特有のがんへの備えに絞って、女性特約で何が上乗せされるのか、5社をどう比べるかを整理したものです。性別を問わず商品そのものを横並びで比べたい方は、比較専用の記事をご覧ください。

女性を取り巻くがんの現状【2023年最新データ】
がんは、現代の日本人にとって決して他人事ではありません。特に女性においては、そのリスクと経済的な影響について正しく理解しておくことが大切です。現在、多くの方ががん保険の必要性を考えています。以下のポイントを確認しましょう。
- 女性のがん罹患率
- 女性特有のがん
- がん治療にかかる費用
- 公的医療保険制度と高額療養費制度
女性のがん罹患率
日本人女性が生涯のうちにがんと診断される確率は50.1%(2023年データ)と、約2人に1人の割合に達しています(出典:国立がん研究センターがん情報サービス「最新がん統計」)。
この数字は、女性にとってがんが非常に身近な病気であることを示しています。注目すべきは、年齢層別の罹患率です。
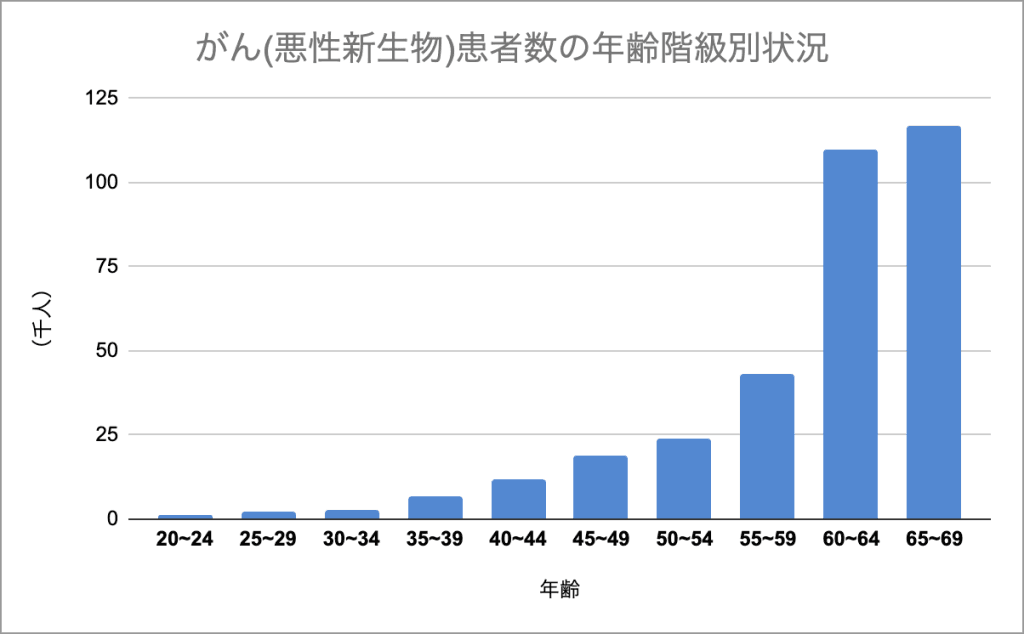
生涯で見ると男性の方ががんになる確率は高いものの、比較的若い世代では事情が異なります。国立がん研究センターの年齢階級別罹患率データを見ると、20歳代後半から50歳代前半にかけては女性のがん罹患率が男性を上回っています。
これは、乳がんや子宮頸がんなど女性特有のがんの発症が、この年代から増え始めることが大きな要因です。
つまり女性にとってのがんは、「高齢になってから考えればよい病気」ではなく、働き盛り・子育て世代のうちから現実的なリスクとして向き合う必要のある病気だといえます。
2023年の部位別がん罹患数を見ると、女性で最も罹患数が多いのは乳がんで、次いで大腸がん、肺がん、胃がん、子宮がんの順となっています。
また、日本人女性が生涯で乳がんと診断される確率は11.8%(およそ8人に1人・2023年データ)に達します。
これらの統計は、女性にとってがん、特に女性特有のがんが、決して稀な疾病ではないことを明確に示しています(出典:国立がん研究センター「最新がん統計」)。
女性がかかりやすいがんトップ5|罹患数と「何人に1人」
女性のがんで実際に多いのはどの部位でしょうか。全国がん登録にもとづく最新の2023年診断データで、罹患数の多い順に「生涯でかかる確率」と並べました。
| 順位 | 部位 | 女性の罹患数(2023年) | 女性が生涯でかかる確率 | 何人に1人 |
|---|---|---|---|---|
| 1位 | 乳房 | 102,592人 | 11.8% | 8人に1人 |
| 2位 | 大腸 | 68,830人 | 7.9% | 13人に1人 |
| 3位 | 肺 | 42,607人 | 4.8% | 21人に1人 |
| 4位 | 胃 | 33,729人 | 3.9% | 26人に1人 |
| 5位 | 子宮(頸部+体部) | 30,738人 | 3.6% | 28人に1人 |
| 参考 | 卵巣 | 12,926人 | 1.6% | 64人に1人 |
| 参考 | 全部位 | 437,406人 | 50.1% | 2人に1人 |
乳がんは女性の8人に1人、女性特有のがん(乳房・子宮・卵巣)を合わせると罹患数の3分の1を超えます。一方で治療費の自己負担は高額療養費制度で月ごとの上限(年収約370万〜約770万円の方で医療費100万円のとき92,940円)がある反面、差額ベッド代(1人室で1日平均8,710円)や通院交通費・ウィッグ代などは対象外です。「自分の場合、公的保障で足りない額はいくらか」を先に逆算してから商品を比べたい方は、LINEでFPにご相談ください。
女性特有のがん
女性に特有のがんとして、特に罹患率が高いのが乳がん、子宮がん(子宮頸がん、子宮体がん)、そして卵巣がんです。
乳がんは、女性のがん罹患数で最も多く、2023年には103,424例(うち女性102,592例)が新たに診断されています(出典:国立がん研究センター「がん種別統計情報:乳房」)。生涯で乳がんと診断される確率は11.8%(およそ8人に1人)で、罹患する人は30歳代後半から増加し、40歳以上の女性では最も罹患する人が多いがんです(出典:がん情報サービス「乳がん検診について」)。早期発見のために、乳房の自己チェックも大切です。
子宮がんは、子宮頸がんと子宮体がんを合わせたもので、2023年には子宮頸がん10,457例・子宮体がん19,945例が新たに診断されています(出典:がん種別統計情報:子宮頸部/子宮体部)。子宮頸がんは20歳代後半から罹患が増えはじめ、30歳から50歳代で多くなります。前がん病変を含めると、20歳代・30歳代の女性では最も罹患する人が多いがんです(出典:がん情報サービス「子宮頸がん検診について」)。早期発見できれば完治する可能性が高いとされています。
一方、子宮体がんは40歳代から60歳代(閉経前後)に多く、近年増加傾向にあります。
卵巣がんは、40歳代から60歳代に多いがんですが、どの年代でも発症する可能性があります。初期には自覚症状がほとんどなく、早期発見が難しいという特徴があります。
【年代別早見表】女性のがんリスクはいつから高まる?
「がん保険を検討するのはまだ早いのでは?」と迷う方のために、女性のがんリスクと年代の関係を一覧にまとめました。女性特有のがんは、一般的ながんのイメージより早い年代から増え始めるのが特徴です。
| 年代 | 押さえておきたい女性のがんリスク |
|---|---|
| 20代 | 罹患は少ないものの、前がん病変を含めると子宮頸がんは20歳代の女性で最も罹患の多いがん。子宮頸がん検診(20歳から2年に1度)の対象になる年代 |
| 30代 | 子宮頸がんは30歳代で多くなり、乳がんも30歳代後半から増加。20歳代後半〜50歳代前半は女性のがん罹患率が男性を上回る |
| 40代 | 乳がんは40歳以上の女性で最も罹患する人が多いがんに。乳がん検診(40歳から2年に1度)の対象になり、子宮体がん・卵巣がんも増え始める年代 |
| 50代 | 子宮頸がんは50歳代まで多い状態が続き、子宮体がん・卵巣がんは40歳代〜60歳代(閉経前後)に多い。がん全体の罹患も増えていく年代 |
| 60代以降 | 女性のがん全体の罹患が本格的に増加。生涯では女性の約2人に1人ががんと診断される |
保険料は加入時の年齢で決まるため、リスクが本格的に高まる前の年代で検討を始めるほど、月々の負担を抑えて備えやすくなります。がん保険は一度がんと診断されると新規加入が難しくなる点も、早めに検討したい理由のひとつです。
がん治療にかかる費用
がんと診断されたときの費用は、公的医療保険が使える標準治療(手術・入院・放射線・抗がん剤など)と、公的保険が使えない費用(差額ベッド代・先進医療・通院の交通費など)に分けて考えると整理しやすくなります。標準治療は原則3割負担で、さらに後述の高額療養費制度によって1か月あたりの自己負担額に上限が設けられています。一方で、入院時の食事代や差額ベッド代などは公的保険の対象外で、別途自己負担となります。
差額ベッド代は、個室(1人室)で1日平均約8,710円、相部屋タイプでも室の人数により1日数千円程度かかります(出典:厚生労働省・中央社会保険医療協議会「主な選定療養に係る報告状況」令和7年8月時点)。個室を選ぶと入院2週間で10万円を超えることもあり、公的医療保険ではカバーされない代表的な費用です。
女性特有のがんにおいても、治療には高額な費用がかかる可能性があります。
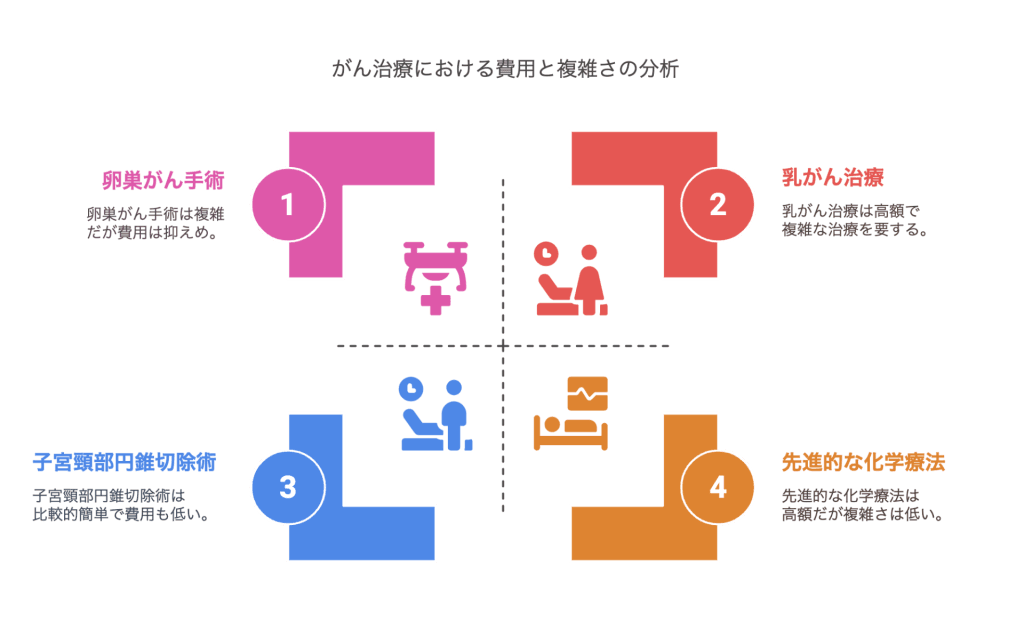
例えば、聖路加国際病院が公開している手術治療費の目安では、乳がんの手術(乳房部分切除術+センチネルリンパ節生検)で3割負担 約27万円、子宮がんの手術(広汎子宮全摘術)で3割負担 約40万円程度とされています。これらは高額療養費制度を利用すると、所得区分に応じて1か月あたりおおよそ3万5千円〜26万5千円程度まで軽減されます(令和6年2月時点)。(出典:聖路加国際病院「がん手術の治療費目安」)
卵巣がんの手術(開腹・腹腔鏡)や、抗がん剤による化学療法、分子標的薬などの薬物療法にも費用がかかりますが、公的医療保険が適用される標準治療であれば、自己負担は高額療養費制度の上限の範囲に収まります(自由診療や治験など保険適用外の治療は対象外です)。ただし、抗がん剤治療や分子標的薬は治療が数か月〜年単位で続くことがあり、その分、通院のたびの窓口負担や交通費が積み重なりやすい点に注意が必要です。がん治療費のより詳しい内訳は、下の関連記事で解説しています。
また、ホルモン療法は薬剤によっては高額になることもあり、治療が長期にわたる場合は医療費の総額も大きくなる傾向があります。
これらの費用はあくまで医療費の一部であり、実際には交通費、入院中の生活用品費、ウィッグ代など、さまざまな費用が別途発生する可能性があります。
経済的な負担は決して小さくありません。

公的医療保険制度と高額療養費制度
日本には、国民皆保険制度があり、公的医療保険に加入していれば、医療費の自己負担割合は原則として3割(年齢や所得によって異なる)となります。
さらに、医療費が高額になった場合には、「高額療養費制度」を利用することができます。
高額療養費制度は、1ヶ月(月の初めから終わりまで)に支払った医療費の自己負担額が、所定の上限額を超えた場合に、その超えた金額が払い戻される制度です。
上限額は、年齢や所得によって異なります。
この制度を利用することで、高額な医療費の自己負担を軽減することが可能です。
なお、高額療養費制度は見直しが進められており、2026年8月1日に自己負担限度額の第1段階の引き上げ(約7%)が施行されました。今後は自己負担の上限額が段階的に変わる可能性があるため、適用時点の最新の上限額(厚生労働省の案内)を必ず確認してください。

例えば、ある例では、約120万円の医療費が、高額療養費制度の利用によって約18万円に抑えられています。
高額療養費制度を利用するには、事後に手続きを行い払い戻しを受ける方法と、事前に「限度額適用認定証」の交付を受け、医療機関の窓口に提示することで、支払いを自己負担限度額までにする方法があります。
特に、入院などで医療費が高額になることが事前に分かっている場合には、限度額適用認定証の利用が便利です。
申込み窓口は、加入している保険の種類によって異なります(健康保険組合、協会けんぽ、国民健康保険など)。
オンラインでの申込みが可能な場合もあります。
高額療養費制度は、高額な医療費に対する重要なセーフティネットとなりますが、入院時の食事代や差額ベッド代、先進医療にかかる費用など、一部対象とならない費用もあります。
女性にがん保険は必要?おすすめといえる4つの理由
公的医療保険制度や高額療養費制度があるとはいえ、がん治療には依然として経済的な負担が伴います。特に女性の場合、特有のリスクや治療の長期化などを考慮すると、がん保険への加入は有効な選択肢となり得ます。
生命保険各社から、女性向けに特化したがん保険も多数販売されています。
実際、がん保険・がん特約の加入率は39.9%(18〜79歳)と、およそ5人に2人が何らかの形でがんに備えています(出典:生命保険文化センター「2025(令和7)年度 生活保障に関する調査<速報版>」)。もちろん加入率の高さ自体が必要性の根拠ではありませんが、「がんのリスクが高まる前に備えておく」という考え方が広く浸透していることの表れといえます。
- 公的保障だけではカバーしきれない経済的負担
- 女性特有のがんへの手厚い保障
- 再発や長期化する治療への備え
- 保険料の優遇措置
公的保障だけではカバーしきれない経済的負担
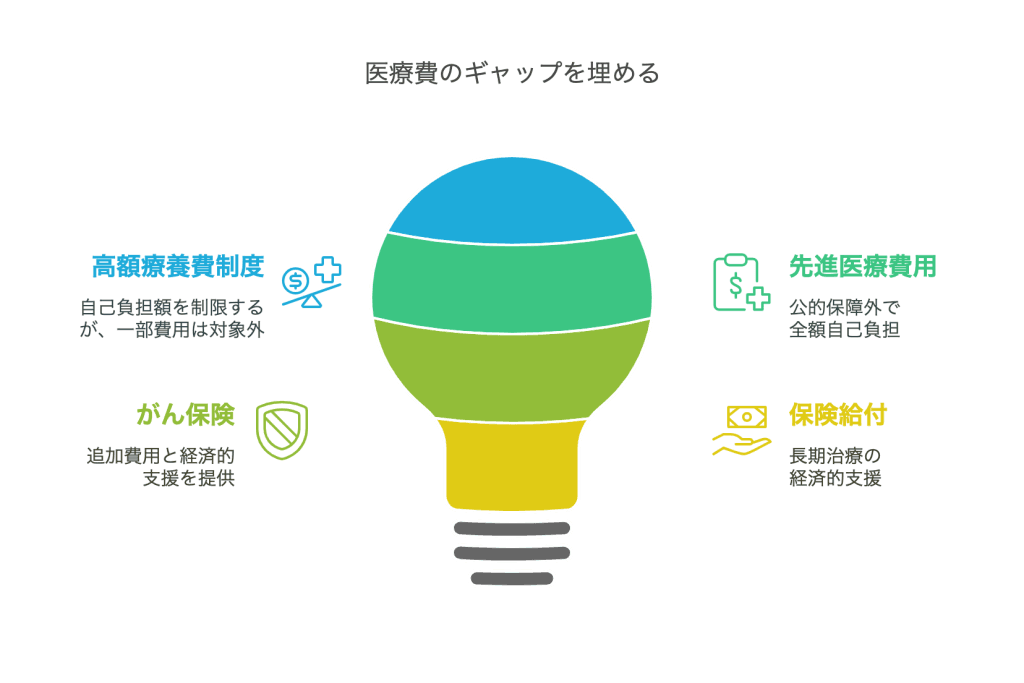
高額療養費制度は、医療費の自己負担額を一定額に抑えることができますが、それでも数万円から数十万円の自己負担が発生する可能性があります。
また、先述の通り、入院時の食事代や差額ベッド代、先進医療の費用などは高額療養費制度の対象外です。特に、先進医療は、保険診療と併用できる場合もありますが、技術料は全額自己負担となるため、数百万円単位の費用がかかることもあります。
がん保険に加入することで、これらの公的保障だけでは補填しきれない費用に備えることができます。例えば、診断給付金を受け取ることができれば、治療費だけでなく、入院準備費用や生活費、ウィッグ代など、さまざまな用途に充てることができます。
また、入院給付金や手術給付金、通院給付金などが支払われる保険であれば、治療の長期化や入退院を繰り返す場合でも、経済的な支えとなります。
女性特有のがんへの手厚い保障
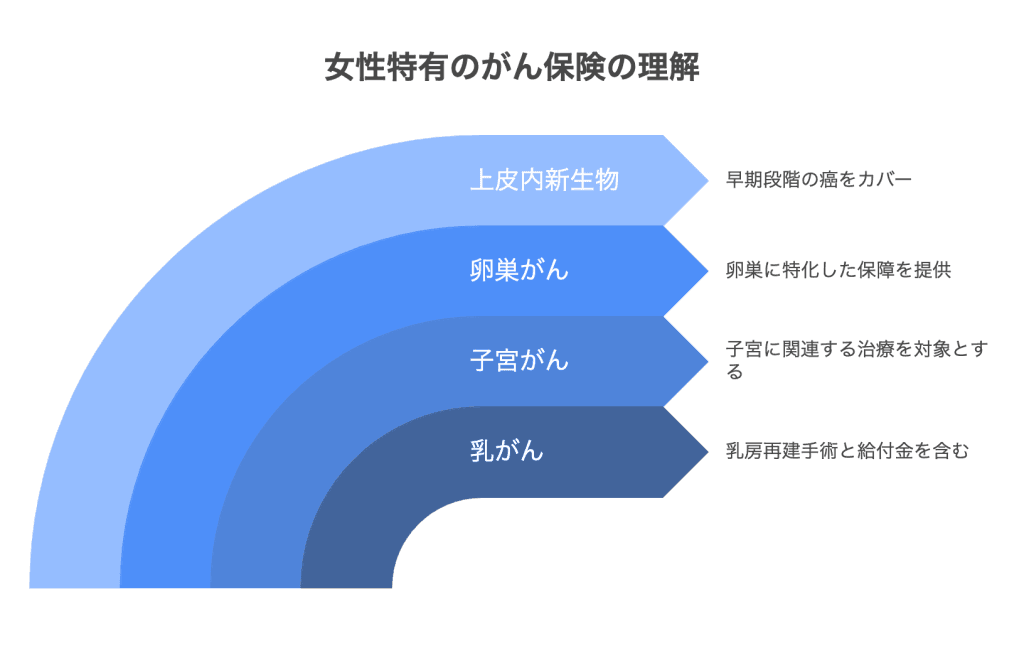
女性向けのがん保険の中には、乳がんや子宮がん、卵巣がんといった女性特有のがんに対して、より手厚い保障が付いているものがあります 。
例えば、乳房再建手術や、女性特有の臓器のがんに対する上乗せ給付金などが支払われる場合があります。
女性特有のがんは、罹患率も高く、治療内容も特殊な場合があるため、これらの保障は女性にとって非常に心強いものと言えるでしょう。
また、上皮内新生物(早期のがん)も保障の対象となるがん保険を選ぶことも重要です。
上皮内新生物は、早期に発見・治療すれば治癒する可能性が高いですが、治療には費用がかかります。
がん保険で上皮内新生物も保障されていれば、早期の段階から経済的なサポートを受けることができます。
再発や長期化する治療への備え
がんの治療は、1回で終わるとは限りません。再発したり、治療が長期にわたることもあります。
がん保険の中には、診断給付金を複数回受け取れたり、長期の入院や通院を保障する特約が付いているものがあります。
このような保障があれば、万が一転移した場合や、治療が長引いた場合でも、経済的な不安を軽減することができます。無制限で入院給付金や治療給付金が支払われるタイプもあります。
保険料の優遇措置
保険会社によっては、女性特有のがんのリスクなどを考慮して、女性向けの保険商品で保険料の優遇措置を設けている場合があります。
これにより、男性よりも割安な月額保険料で、必要な保障を得られる可能性があります。
女性のがん保険加入率は?年代別データ【2025年度】
「まわりの女性はどれくらいがん保険に入っているの?」という質問は、相談の場でもよく聞かれます。生命保険文化センターの最新調査(2025年度)から、女性の年代別の加入率を男性と並べて見てみましょう。
| 年代 | 女性の加入率 | 男性の加入率 | (参考)前回2022年度・女性 |
|---|---|---|---|
| 20歳代 | 20.0% | 18.2% | 21.9% |
| 30歳代 | 43.6% | 40.9% | 46.4% |
| 40歳代 | 47.3% | 45.2% | 50.6% |
| 50歳代 | 48.1% | 50.2% | 49.2% |
| 60歳代 | 41.6% | 41.3% | 38.2% |
| 70歳代 | 34.9% | 30.7% | 27.3% |
| 全体(18〜79歳) | 40.8% | 38.7% | 40.0% |
30代で4割、40〜50代では約半数の女性ががん保険に入っていますが、加入率は「自分に必要かどうか」の答えにはなりません。大切なのは、公的保障で足りない分(差額ベッド代・通院交通費・乳房再建やウィッグなど保険診療外の費用・治療中に減る収入)から、貯蓄や加入済みの保障を引いた「不足額」を先に出すことです。その逆算は記事後半の「自分に必要な保障額を逆算してから」で解説していますので、数字が出しづらい方はLINEからFPにご相談ください。
女性特約・女性向けプランでは何が上乗せされる?
「女性向け」とうたうがん保険や女性特約は、基本の保障(診断時の一時金・治療給付・先進医療など)は通常のがん保険と共通で、そこに女性特有のがん・病気に対する上乗せが加わる設計が一般的です。上乗せの中身は、大きく次の4つのタイプに整理できます。
| 上乗せのタイプ | 内容の例 |
|---|---|
| ①女性特有がんへの上乗せ給付 | 乳がん・子宮がん・卵巣がんなど所定の女性特有がんと診断された場合や入院した場合に、通常の給付金に加えて上乗せの給付金が支払われる |
| ②女性入院給付金(日額の上乗せ) | 女性特有の病気(子宮筋腫など)やがんで入院した際に、入院給付金の日額が上乗せされる |
| ③乳房再建など所定の手術への給付 | 乳がんの手術後に乳房再建術を受けた場合などに、所定の給付金が支払われる |
| ④早期発見サポート・付帯サービス | 女性特有がんの早期発見を支援する給付や、検診・相談などの付帯サービスが用意されている商品もある |
たとえば、はなさく生命のがん保険には「女性がん早期発見サポート特約」という女性向け特約があります(詳細ははなさく生命のがん保険レビューと公式サイトをご確認ください)。このように、同じ「女性向け」でも各社で上乗せの仕組みはさまざまです。
女性特約は必ず付けるべき?Cancer FP®の視点
注意したいのは、女性特約を付けるとその分保険料が上がることです。相談の現場では、「女性向け」という言葉の安心感で特約を付けたものの、基本の保障(治療給付や一時金)が薄いままになっているケースも見かけます。
順番としては、まず「がんになったときに家計がいくら不足するか」を出し、基本の保障で土台を固めたうえで、乳房再建やウィッグ代など女性特有の出費(記事後半の「必要な保障額の逆算」で解説します)にどこまで上乗せするかを判断するのがおすすめです。女性特有のがんに絞った上乗せは心強い一方、がん全体に使える一時金や治療給付のほうが結果的に使い勝手がよいことも多いためです。
女性向けがん保険のおすすめ比較|FPがチェックする5社
「女性向けのがん保険はどこがいい?」と迷ったら、まず保障設計の方向性が異なる代表的な5社を比較すると違いが見えてきます。下表は各社の引受会社グループと特徴の方向性をまとめたものです。給付条件や保険料は商品・契約内容により異なるため、最新の詳細は各レビュー記事と公式サイトで必ずご確認ください。
| 保険会社 | 引受会社グループ | 女性が比較時に見るポイント |
|---|---|---|
| はなさく生命 | 日本生命グループ | シンプルな保障設計とコスト感 |
| SOMPOひまわり生命 | SOMPOグループ | 治療・就業不能サポート系の特約 |
| 東京海上日動あんしん生命 | 東京海上グループ | 診断一時金まわりの設計 |
| 第一ネオ生命(旧ネオファースト生命) | 第一生命グループ | 保険料水準と保障のカスタマイズ性 |
| ジブラルタ生命 | プルデンシャル・ファイナンシャル・グループ | 対面相談・設計のきめ細かさ |
※2026年4月1日付でネオファースト生命保険株式会社は第一ネオ生命保険株式会社に社名変更しました。
女性のがん保険はタイプで選ぶ
商品名より先に、自分に合う「保障タイプ」を決めると選びやすくなります。女性のライフステージ別に整理すると次の5タイプです。
- 女性特有がん重視型:乳がん・子宮がん・卵巣がんの診断時に上乗せ給付がある設計。30〜40代で罹患率が上がる女性特有がんに備えたい人向け。
- 診断一時金型:がんと診断された時にまとまった一時金を受け取れる設計。治療法を問わず使え、当面の生活費・収入減に充てやすい。
- 通院・治療給付型:入院短期化・通院治療(抗がん剤・放射線)の長期化に合わせ、通院や治療実施で給付されるタイプ。近年の治療実態に合いやすい。
- 引受基準緩和型:持病・既往歴があり通常加入が難しい場合の選択肢。保険料は割高になる傾向。
- 保険料重視(掛け捨て)型:保障をしぼって月額を抑えたい人向け。家計とのバランスを取りやすい。
年代でも優先順位は変わります。20代独身の方の判断軸、40代の選び方、50代の保障重視の選び方もあわせてご覧ください。各社を横断で比べたい場合はがん保険おすすめランキング(FP比較)が役立ちます。
Cancer FP®のひとこと
女性のご相談で多いのは「乳がんに手厚い保険を」というご要望ですが、実際にお話を伺うと、必要なのは女性特有がん特約より治療が長引いた時の収入減への備えであるケースが少なくありません。共働きか専業か、貯蓄、住宅ローンの有無で最適解は変わります。商品名から入らず、まず「がんになったら家計のどこが苦しくなるか」を一緒に整理することをおすすめしています。
女性のがん保険によくある質問
女性向けがん保険は普通のがん保険と何が違うの?
基本の保障(診断一時金・治療給付・先進医療など)は男女共通です。違いは、乳がん・子宮がん・卵巣がんなど女性特有のがんへの上乗せ給付や、乳房再建術への給付などの女性向け特約を付けられる点です。必須ではなく、必要性は罹患リスクと家計状況で判断します。
女性は何歳までにがん保険に入るべき?
明確な年齢の決まりはありませんが、女性特有のがんは30代後半から罹患率が上がるため、20〜30代のうちに検討する人が増えています。保険料は加入時年齢で決まり若いほど割安です。詳しくはがん保険は何歳から入るべきかを参照してください。
妊娠中でもがん保険に入れる?
妊娠自体を理由に加入できないわけではありませんが、商品や妊娠週数・経過によっては告知内容次第で条件が付くことがあります。加入可否は告知事項と各社の引受基準によるため、検討中の商品で個別に確認するのが確実です。
女性特約は付けたほうがいい?デメリットはある?
女性特約を付けると女性特有のがんへの上乗せ給付が受けられる一方、その分保険料が上がり、上乗せの対象となる病気が商品によって限定されるというデメリットもあります。まず基本の保障(一時金・治療給付)を十分に確保し、余裕があれば上乗せを検討する順番がおすすめです。判断に迷う場合は保障額の逆算(本記事後半参照)から始めてみてください。
がん保険にはどれくらいの人が入っているの?
がん保険・がん特約の加入率は39.9%(18〜79歳)で、およそ5人に2人が加入しています(出典:生命保険文化センター「2025(令和7)年度 生活保障に関する調査<速報版>」)。ただし大切なのは加入率ではなく、ご自身の貯蓄・働き方・家族構成で「がんになったときに足りるか」です。年代別の内訳は本文の表「女性のがん保険加入率は?年代別データ」をご覧ください。
がん保険を選ぶ際のポイント
数多くの種類があるがん保険の中から、自分に合ったものを選ぶためには、いくつかのポイントを押さえておく必要があります。保険会社や代理店のランキングも参考に、ご自身に合った保険を探すことが大切です。下記のポイントを確認していきましょう。
- 年齢や家族構成、既往歴などの個人的な状況を考慮する
- 保障内容の確認
- 保険料と家計のバランス
- 保険会社の信頼性や評判
年齢や家族構成、既往歴などの個人的な状況を考慮する
がん保険を選ぶ際には、まずご自身の年齢や家族構成、既往歴などを考慮することが重要です。
年齢によって、がんのリスクや治療にかかる期間、必要となる保障内容などが異なります。例えば、20歳代の若い女性であれば、治療後の社会復帰や将来への備えを重視した保障内容が良いかもしれません 。
一方、40歳代以降の女性は、罹患リスクが高まるため、より手厚く、入院・手術給付金などが充実した保険を検討するのも良いでしょう 。60歳以降も保障が続くかどうかも確認しましょう。
家族構成も重要な要素です。例えば、お子様がいる場合は、万が一の死亡に備え、残された家族の生活を守るための備えも考慮する必要があります。学資保険など、他の保険とのバランスも考えましょう。
既往歴も保険選びに影響を与えます。過去に疾病をしたことがある場合、加入できる保険が制限されたり、特定の部位のがんが保障の対象外となることがあります。告知義務があるため、健康状態を正確に保険会社へ申告する必要があります。
保障内容の確認
がん保険を選ぶ上で最も重要なのが、保障内容です 。以下の点について、しっかりとチェックしましょう。
- 保障の対象となるがんの種類
女性特有のがん(乳がん、子宮がん、卵巣がんなど)がしっかりと保障されているかを確認しましょう 。また、上皮内新生物も保障の対象となるかどうかも重要なポイントです 。 - 給付金の種類と金額: 診断給付金、入院給付金、手術給付金、通院給付金、放射線治療給付金、抗がん剤治療給付金、ホルモン剤治療給付金など、どのような種類の給付金があり、それぞれいくら支払われるのかを確認しましょう。
診断給付金は、まとまったお金を一時金として受け取れるため、用途が広く便利です 。日額で給付されるタイプもあります。 - 給付金の支払い条件: どのような場合に給付金が支払われるのか、具体的な条件を確認しましょう。
例えば、診断給付金の場合、初めてがんと診断された時のみなのか、転移した場合も回数制限なく支払われるのかなど、保険商品によって違いがあります。所定の状態になった場合に支払われるものもあります。 - 保障期間と保険料払込期間: 保障がいつまで続くのか(終身か、定期か)、保険料をいつまで支払い続ける必要があるのかを確認しましょう。
一般的に、終身保険は保険料が割高になる傾向がありますが、一生涯保障が続くというメリットがあります。定期保険は、一定期間のみ保障が得られますが、保険料は比較的割安な傾向があります。 - 免責期間や待ち期間: 申込みをしてすぐに保障が開始されるわけではありません。一般的に、がん保険には90日程度の免責期間(待ち期間)があります。この期間中にがんと診断されても、給付金は支払われません。
- 特約の有無: 先進医療特約や、がん以外の疾病やケガも保障する総合医療保険の特約など、さまざまな特約があります 。ご自身のニーズに応じて、必要な特約を付加するかどうか検討しましょう。
- 解約返戻金の有無: 掛け捨て型のがん保険には、解約返戻金がないものが一般的です。
最近では、返戻金のある積立タイプのがん保険も出てきています。
保険料と家計のバランス
がん保険は、毎月保険料を支払う必要があります。保障内容が充実しているほど保険料は高くなる傾向があるため、ご自身の家計状況を考慮して、無理なく払い続けられる保険料の保険を選ぶことが大切です。
保険料を抑えたい場合は、定期保険や、保障内容を絞った保険を検討するのも一つの方法です 。ネットで複数の保険会社の商品を比較検討することも可能です 。
保険会社の信頼性や評判
保険会社を選ぶ際には、その信頼性や評判も確認しておきましょう。保険会社の経営状態や、保険金の支払い実績、お客さま対応などを調べて、安心して加入できる会社を選ぶことが重要です。
生命保険会社各社のホームページで、企業の方針やディスクロージャー資料などを確認することもできます。
①三大疾病の治療などにかかる費用をまとまった一時金でサポートします!
②主契約について、所定の要件に該当する度に、1年に1回を限度に、何度でも給付金をお支払いします!
※責任開始日からその日を含めて90日以内にがん(上皮内がんを含む)と診断確定された場合、がん一時給付金をお受け取りいただけません。
③特約を付加することで、三大疾病による所定のリハビリ治療のための通院などを保障します!
④過去1年以内にたばこを吸っていない方は非喫煙者保険料率が適用され、たばこを吸っている方にくらべて保険料が安くなります。
※「喫煙状況」をお申込みの際に告知いただきます。告知に加えて所定の検査を求めることがあります。
【年代別】女性のがん保険の選び方|専門家からのアドバイス
ご自身の状況に合わせてがん保険を選ぶことが大切ですが、ここでは年代別のおすすめの考え方をご紹介します。
あくまで一般論であり、最終的な判断はご自身の責任において行ってください。
20代女性におすすめのがん保険の考え方
20歳代の女性 は、比較的保険料が安く、一時金給付が充実しているがん保険がおすすめです。若いうちは入院期間が短期で済む可能性が高いため、まとまった一時金があれば、治療費だけでなく、休職中の生活費などにも充てることができます。
また、上皮内新生物も保障の対象となる保険を選ぶことで、より幅広いリスクに備えられます 。定期保険も、保険料を抑えつつ必要な保障を確保するのに適しています。
30代女性におすすめのがん保険の考え方
30歳代の女性 も、20歳代と同様に一時金給付を中心としたがん保険がおすすめです。キャリアアップの時期であり、働き方が変わる可能性もあるため、保険の見直しを考えるのに良いタイミングです。
40代女性におすすめのがん保険の考え方
40歳代の女性 は、がんの罹患リスクが高まる年代です。診断給付金に加え、入院や手術、放射線治療、抗がん剤治療などの治療給付金が充実した保険を検討しましょう。
また、保険料払込免除特約が付いている保険もおすすめです。
がんと診断された場合、その後の保険料の支払いが免除されるため、経済的な負担を軽減することができます。
50代女性におすすめのがん保険の考え方
50歳代の女性 は、治療保障がついている保険に加入することをおすすめします。
年齢を重ねると入院が長期化するリスクが高まり、差額ベッド代や食事代、日用品費などの費用が増えるためです。
抗がん剤等の副作用が激しい場合は、同室の入院患者さんに気を遣ってしまうケースも多くありますので、入院給付金の日額設定を高めにすることも検討しましょう。
いずれの年代においても、ご自身のライフスタイルや経済状況、将来設計などを考慮して、最適な保険を選ぶことが重要です。迷った場合は、保険の専門家(代理店など)に相談することをおすすめします。
まずは専門家にご相談ください
本記事では、女性のがんリスクとがん保険の必要性、選び方のポイントについて解説しました。
しかし、ご自身にとって最適な保険を選ぶには、さらに詳しい情報や専門家のアドバイスが必要となる場合があります。
本サイトでは、がん保険に詳しい専門家による無料相談を承っております。
お客さまの状況やご希望を丁寧にお伺いし、最適な保険プランをご提案させていただきます。
また、複数の保険会社の商品を比較検討し、無料で保険の見積もりをご提供することも可能です。お電話でのご相談も承っております。
がん保険は、将来の安心のための大切な備えです。
後悔しない保険選びのために、ぜひ一度、本サイトの無料相談・無料見積もりをご利用ください。
お客さまの疑問や不安を解消し、安心して治療に専念できる未来をサポートさせていただきます。まずはお気軽にお問合せください。
「がん専門FPのCancer FP」では、医療系FPを中心に最新の医療情報とお金の情報を分析してお客様にお届けしています。
相談は完全無料なので、まずはお気軽にご相談ください。
ご家族が、がんに罹患してしまって今後が不安、がん罹患後のお金はどう考えたら良いの?
そもそもがん保険っているのか?どんな悩みでもお気軽にご相談ください。
◆現役医療従事者や元医療従事者が多数
◆日本FP協会認定FPに相談が可能
◆知らずに保険を放置しておくと、生涯で最大1000万円ほど損することも!

自分に必要な保障額を逆算してから、女性向けがん保険を選ぶ
女性向けの手厚い保障ほど保険料は上がる傾向があります。商品を選ぶ前に「自分の場合、いくら備えれば足りるのか」を出しておくと、必要な部分だけ手厚くでき、払いすぎを防げます。目安は次の3つを足し引きして考えます(あくまで一例で、年齢・家族構成・お住まいの制度・働き方によって変わります)。
- ① 治療と療養にかかるお金:公的医療保険と高額療養費制度で自己負担には上限がありますが、差額ベッド代・通院交通費・先進医療や自由診療、乳房再建やウィッグなど女性特有の出費は対象外になりやすい費用です。高額療養費の上限額は2026年8月1日施行の改正政令(令和8年政令第240号)で引き上げられ、年間上限53万円も新設されました。第2段階の所得区分の細分化は2027年8月に予定されているため、適用時点の最新の上限額(厚生労働省の案内)を確認しましょう。
- ② 治療中に減る収入:会社員は傷病手当金で一部補われる場合がありますが、自営業やパートの方は対象外・限定的なことがあり、働き方で不足額が変わります。
- ③ すでに備えているお金:貯蓄や、加入済みの保険・共済からの給付。①+②からこれを引いた差額が、新たに備えておきたい金額の目安です。
この差額を出してから比べると、「女性特有のがんへの上乗せをどこまで付けるか」「一時金をいくらにするか」が自分の数字で判断できます。「自分の場合に必要な備え」を確かめたい方は、特定の会社の商品を売らない立場のFPに一度確認すると安心です。Cancer FP Navi はがん・がん保険に特化しており、女性特有のがんの治療費や公的制度を踏まえて、あなたに合った保障を一緒に整理します。商品を決める前の中立なチェックとして、LINEでお気軽にご利用ください。
まとめ:がん保険で安心の未来を
がんは、20代を含む若い女性にとっても決して他人事ではなく、身近な病気のひとつです。全国のがん登録データやケース一覧からも分かるように、年齢を問わず誰にでもリスクがあり、収入や生活の変化に大きく影響を与えることがあります。
たとえ公的医療保険制度や高額療養費制度があっても、治療には日数やケースによって大きく異なる費用がかかり、カバーしきれないことも少なくありません。そこで、がん保険に加入しておくことは、経済的なリスクを軽減し、安心して治療に臨むことができる手段となります。
ただし「よい保険」は一般論では決まりません。判断に必要な3つは、この記事ではなく手元の保険証券にしか書かれていないからです。いま加入している契約に女性特有のがん(乳がん・子宮がん・卵巣がん)の保障が含まれているか。上皮内がんが満額なのか減額なのか対象外なのか。そして、その保障が何歳で切れるのか。この3点を証券から書き出すところから始めてください。
もし迷った場合や、さらに詳しい情報が必要な方は、本サイトの無料相談や見積もりサービスをご利用いただけます。専門家がやさしく丁寧にサポートし、あなたに合ったプランをご提案します。
がん保険への加入は、未来の自分や大切な人を守るための前向きな一歩です。どうぞ、本サイトのトップページやサイトマップも併せてご活用ください。
注記
- 本記事は、一般的な情報提供を目的としており、特定の保険商品の推奨を意図するものではありません。
- 最新の情報は、各保険会社の公式ウェブサイト等でご確認ください。
- がんの統計データは、国立がん研究センターがん情報サービス および厚生労働省の資料 を参照しています。
- 高額療養費制度については、厚生労働省のウェブサイト を参照しています。
- 医療費に関する情報は、各種医療機関のウェブサイト を参照しています。
- がん保険の選び方については、複数の保険会社および保険比較サイト の情報を参考にしています。
- 記事内容は2026年7月現在の情報に基づいています。
女性に最も多い乳がんの生存率については、乳がんの生存率|ステージ別5年・10年データで最新の公表値を解説しています。
編集長
