


「40代になってがんが心配。今からがん保険に入るべき?」と迷っていませんか。結論から言うと、40代はがん罹患率が上昇し始める一方で住宅ローンや教育費の負担も大きい年代のため、貯蓄だけで備えが不十分ならがん保険を検討する価値が高い時期です。本記事では40代のリスクデータと後悔しない選び方を解説します。
人生設計において、万が一の病気に備えることは非常に重要であり、中でもがんは、罹患率の上昇、治療の長期化、そして高額な医療費という三重の負担が重くのしかかる疾病です。
この記事では、40代ががんに備える上で知っておくべき基礎知識から、がん保険の選び方、加入状況、そして実際に加入したお客さまの声まで、網羅的に解説します。
40代のあなたが、自分に最適ながん保険を見直し、将来への安心を手に入れるための一助となれば幸いです。
 樋口貴士 | Cancer FP
年齢によってもがん保険の選び方は変わってきます!
ポイントを確認し、保険選びに役立てましょう!


40代のがん罹患リスクと経済的な負担
40代のがん罹患リスク:決して他人事ではない
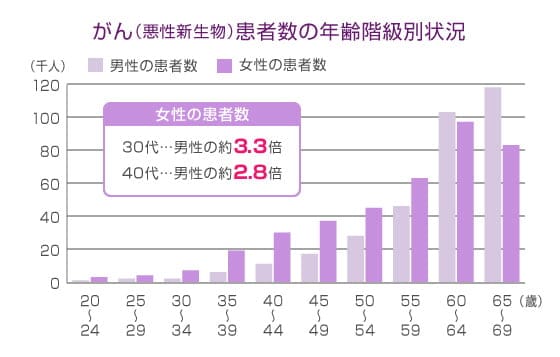
40代は、がんの罹患率が高まる年代です。
国立がん研究センターのデータによると、年齢別のがん罹患数は40代から上昇傾向にあります。
生涯でがんと診断される確率は、男性で62.1%、女性で48.9%と決して低くありません。
この数字からも、がんは決して他人事ではないことがわかります。

40代女性は、30代から40代にかけてがんの罹患率が男性よりも高く、特に乳がんや子宮がんといった女性特有のがんの罹患が多いことが指摘されています。
40代後半には乳がんの発症がピークを迎えるというデータもあります。
30代・40代でがんに罹患した女性の7割以上が、乳がん、子宮頸がん、卵巣がん、甲状腺がんといった女性に多いがんに罹患しているという報告もあり、40代の女性にとって、がん保険による備えは非常に重要と言えるでしょう。
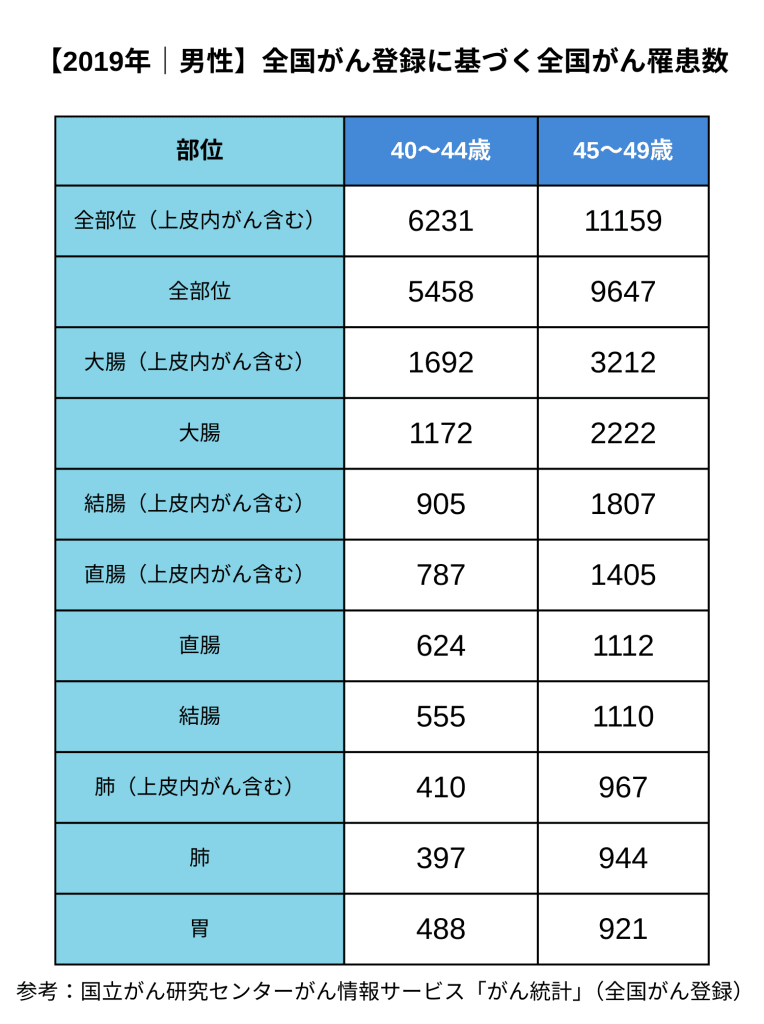
一方、40代男性も40代からがんのリスクが高まります。
特に、大腸がんの罹患率は40代から増加し始め、高齢になるにつれて高くなる傾向があります。
日本人男性が生涯でがんと診断される確率も非常に高いことが示されており、男性にとっても40代はがん保険を検討する上で重要な時期です。
40代で罹患しやすいがんの部位としては、女性では乳がん、子宮がん、子宮頸部がんなどが挙げられ、男女共通して大腸がんのリスクが高まる傾向にあります。
これらの情報を踏まえると、40代は性別に関わらず、自身のリスクに合わせたがん保険の検討が必要と言えるでしょう。
がん治療にかかる費用
がんに罹患した場合、経済的な負担は決して小さくありません。
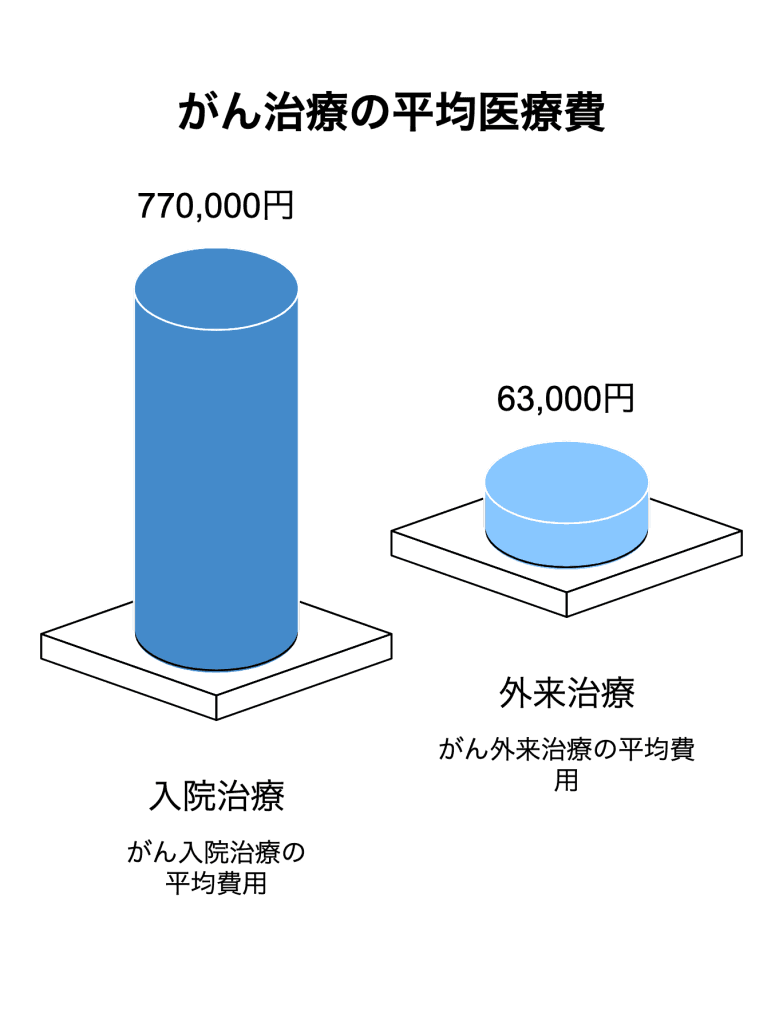
厚生労働省の調査によると、がんの入院医療機関における1件あたりの平均医療費は約77万円、通院治療でも約6万3千円となっています。
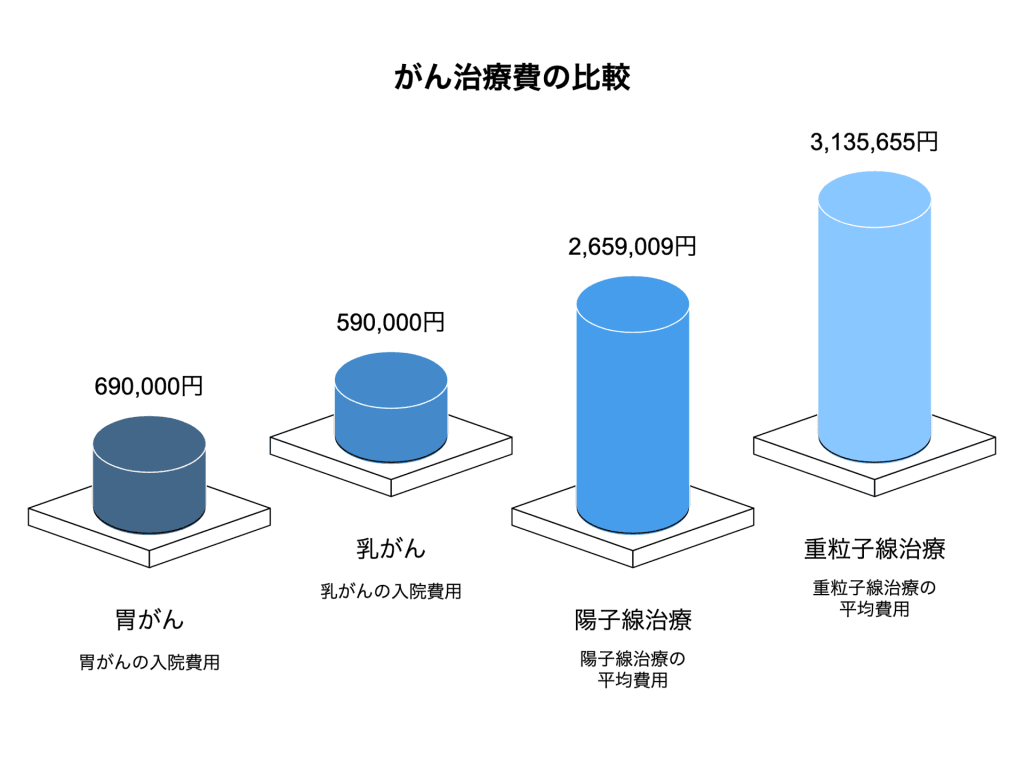
がんの種類によって治療費は異なり、例えば胃がんの入院費用は約69万円、乳がんでは約59万円となっています。
血液のがんである白血病では、さらに高額な医療費がかかることもわかっています。
また、自費の診療となる先進医療を選択した場合、その費用はさらに高額になります。
陽子線治療では平均265万9,009円、重粒子線治療では313万5,655円もの費用がかかるというデータもあります。
これらの医療は公的医療保険ほけん制度の対象外となるため、全額自己負担となります。
40代の経済状況とがん保険の必要性
がん治療は長期にわたる可能性があり、その間の収入減少も考慮する必要があります。
実際、がん患者の多くが治療開始前後に休職を経験しているというデータもあります。
40代は働き盛りの年代であり、収入の減少は家計に大きな打撃を与えかねません。
40代は、住宅ローンや子育て世代の教育費など、多くの経済的な責任を抱えていることが多い年代です。
夫(就業者)の年齢別に見ると、30代後半から40代後半にかけて、8割強の世帯に子供がいるというデータもあり、子育て世代にとって、万が一の事態に備えることは家族の将来を守る上で非常に重要です。
がん保険は、治療費だけでなく、療養中の家族の生活費や、収入減少による経済的な不安を軽減するためのセーフティネットとしての役割を果たすことができます。
ご自身の状況に合わせたがん保険の必要性や種類について、専門家にご相談いただくことを考えるのも一つの方法です。
入院理由
40代で多い入院理由は、次の厚生労働省のデータから詳しく知ることができます。
| 1位 | 2位 | 3位 | 4位 | |
|---|---|---|---|---|
| 男性 | 精神および行動の障害 | 循環器系の疾患 | 損傷・中毒およびその他の外因の外相 | 消化器系の疾患 |
| 女性 | 精神および行動の障害 | がん | 神経系の疾患 | 循環器系の疾患 |
参考:政府統計の総合窓口(患者調査 令和2年患者調査 確定数 全国編 報告書) 表番号9 確定数
全国編 報告書第9表 推計入院患者数,性・年齢階級(5歳) × 傷病分類 × 病院-一般診療所別
男女ともに1位は「精神および行動の障害」という結果になっています。男性の結果を見ると、がんの入院は上位に見られませんでした。
一方、女性は2位に「新生物(腫瘍)」が入っています。データから読み取れるのは、40代女性は他の病気に比べてがんになるリスクが比較的高いということです。
40代の女性はがんのための入院保障を手厚く準備しておくとよいかもしれません。
死亡理由
40代の死亡理由は、40代前半と40代後半に分けて発表されています。
| 男性 | 1位 | 2位 | 3位 |
|---|---|---|---|
| 40~44歳 | 自殺 | がん(悪性新生物) | 心疾患 |
| 45~49歳 | がん(悪性新生物) | 自殺 | 心疾患 |
| 女性 | 1位 | 2位 | 3位 |
|---|---|---|---|
| 40~44歳 | がん(悪性新生物) | 自殺 | 脳血管疾患 |
| 45~49歳 | がん(悪性新生物) | 自殺 | 脳血管疾患 |
参考:厚生労働省 令和4年度「人口動態統計 年報」第7表 死亡数・死亡率(人口10万対),性・年齢(5歳階級)・死因順位1) 別
40代男性の場合、40代前半後半で多少の前後はありますが、ほとんど結果は変わらず「自殺」とがんが1位となっています。女性の1位もがんという結果でした。
たったの30秒!
\自分に合った保険がすぐわかる/
⇒40代に必要な保障額をFPに出してもらう
40代のがん保険加入率は?
| 加入者数 | 全生保 | 民保 | |
|---|---|---|---|
| 男性 | 2141 | 38.0 | 35.3 |
| 20歳代 | 235 | 14.0 | 12.3 |
| 30歳代 | 275 | 42.9 | 40.4 |
| 40歳代 | 375 | 46.4 | 43.2 |
| 50歳代 | 358 | 45.5 | 43.9 |
| 60歳代 | 422 | 45.0 | 40.5 |
| 70歳代 | 447 | 30.0 | 28.0 |
| 加入者数 | 全生保 | 民保 | |
|---|---|---|---|
| 女性 | 2703 | 40.0 | 35.1 |
| 20歳代 | 210 | 21.9 | 18.6 |
| 30歳代 | 366 | 46.4 | 42.1 |
| 40歳代 | 534 | 50.6 | 44.9 |
| 50歳代 | 508 | 49.2 | 43.3 |
| 60歳代 | 505 | 38.2 | 31.9 |
| 70歳代 | 546 | 27.3 | 23.8 |
40代のがん保険加入率は、他の世代と比較して高い傾向にあります。生命保険文化センターの「生活保障に関する調査」によると、40代男性の46.4%、40代女性の50.6%ががん保険に加入しており、これは全世代の中で最も高い加入率です。
この統計からも、40代ががん保険の必要性を強く感じていることが伺えます。
\いざという時に困らないために/
「かんたん」10秒で相談!
⇒同年代と比べて足りているかLINEで聞く
40代がん保険選びで迷った時にすべきこと
40代に入り、いざがん保険に入ろうと思ってもなかなか行動を起こせない方がほとんどではないでしょうか。がん保険を選ぶときにすべきことは主に次の2つです。
- FPに相談する
- 更新のタイミングで保険を見直す
具体的にどのように検討していくのか、それぞれ説明していきます。
FPに相談する
一つ目は、FPに相談する方法です。
FPとは「ファイナンシャルプランナー」の略称で、家族や個人の収支・資産状況を見ながら、将来のマネープランを立案・計画を立てる専門家です。
一人一人に合ったマネープランを提案してくれるので、自分にはどんながん保険が必要なのかが分かります。
がん保険に新規加入を考えている方も、すでに保険に加入している方も、一度相談してみるのがおすすめです。
その方に合った保険プランをいくつか提示してくれるので、経済状況を見ながら最適なプランを選ぶことができます。
更新のタイミングで保険を見直す
すでに医療保険や生命保険に加入している方の中には、更新型の保険に加入している方もいるでしょう。
更新型の保険に加入している場合は10年〜15年更新が多く、一般的には更新後は保険料が高くなります。
そのため、更新後保険料の負担を減らそうと、保障額を減額して更新前とあまり変わらない保険料で保険を継続する人もたくさんいます。
しかし、40代はまだ働き盛りで子育て真っ最中の方が多いため、保障額を極端に減らすのは避けたいところです。
保険の更新をきっかけに、保険をじっくり見直してみましょう。
10年たつと生活状況も変わっているため、新たに必要な保障、減らす保障が出てきます。
いらない保障を削ってがんの保障を手厚くしたり、保険を他社に替えて保険料を抑えたりして、がん保険を新たに加入することも検討してみましょう。
「がん専門FPのCancer FP」では、医療系FPを中心に最新の医療情報とお金の情報を分析してお客様にお届けしています。
相談は完全無料なので、まずはお気軽にご相談ください。
ご家族が、がんに罹患してしまって今後が不安、がん罹患後のお金はどう考えたら良いの?
そもそもがん保険っているのか?どんな悩みでもお気軽にご相談ください。
◆現役医療従事者や元医療従事者が多数
◆日本FP協会認定FPに相談が可能
◆知らずに保険を放置しておくと、生涯で最大1000万円ほど損することも!

知っておきたい!基本と選び方
40代でがん保険を選ぶ際には、将来後悔しないために、いくつかの重要なポイントを押さえておく必要があります。
ここでは、特に重要な5つのポイントについて解説します。
診断給付金の金額
がん保険の大きな特徴の一つである診断給付金は、がんと診断された際にまとまった保険金として受取れる給付金です。
この給付金は、治療費だけでなく、療養中の生活費やその他の予期せぬ費用にも充てることができるため、非常に重要な保障と言えます。一般的に、診断給付金の保障額は10万円から50万円程度で設定されることが多いようです。
適切な診断給付金の金額は、個々の経済状況や貯蓄額、万が一の際の収入減少などを考慮して決める必要があります。
まとまった一時金があることで、精神的な安心感にも繋がります。ご自身の経済状況をしっかりと把握し、必要な金額を設定するようにしましょう。
治療給付金の種類と内容
がんの治療法は、手術、放射線治療、化学療法(抗がん剤治療)、ホルモン療法など多岐にわたります。
がん保険を選ぶ際には、これらの治療法に対する給付金の内容と充実度を確認することが重要です。保険商品によっては、特定の治療法に特化した給付金や、自由診療での治療を保障する特約が付いている場合もあります。
治療給付金の内容や条件は保険商品によって異なるため、注意が必要です。
例えば、手術給付金は手術の種類によって金額が異なる場合や、放射線治療給付金は回数に制限がある場合などがあります。ご自身が必要とする保障内容をしっかりと確認し、漏れのないように保障を選ぶことが大切です。
入院・通院給付金の必要性
近年、がん治療は入院期間が短期化する傾向にあり、通院による治療が増えています。
そのため、入院給付金だけでなく、通院給付金も重視する傾向があります。通院給付金は、外来での化学療法や放射線治療、定期的な診察など、通院にかかる費用を保障してくれます。
入院給付金と通院給付金の日額をいくらに設定するか迷う場合は、現在の貯蓄額や診断給付金の保障額と合わせて考えると良いでしょう。
診断給付金を低めに設定している場合は、入院給付金や通院給付金を手厚くすることで、経済的な負担を軽減することができます。
先進医療特約の検討
がん治療には、保険診療以外にも先進医療や自由診療といった選択肢もあります。
先進医療は、厚生労働大臣が承認した高度な医療技術で、公的医療保険制度の対象外となるため、高額な費用が必要となる場合があります。
先進医療には、重粒子線治療や陽子線治療などがあり、数百万円の費用がかかることもあります。
がん保険を選ぶ際には、先進医療や自由診療に対する保障の有無も確認しておきましょう。
先進医療特約を付加することで、これらの高額な費用に備えることができます。治療の選択肢を広げるためにも、先進医療特約の検討をおすすめします。
保険料と保障内容のバランス
がん保険を選ぶ際には、保障内容だけでなく、保険料とのバランスも非常に重要です。
充実した保障内容であることはもちろん大切ですが、毎月の保険料が家計を圧迫するようでは本末転倒です。ご自身の経済状況を考慮し、無理なく払込を続けられ、かつ十分な保障が得られる保険を選びましょう。
保険商品によっては、がんと診断された後の保険料払込が免除される特約が付いている場合があります。
この特約があれば、治療中の経済的な負担を軽減できるため、加入を検討する価値があるでしょう。
複数の保険会社から見積もりを取り、保障内容と保険料を比較検討することをおすすめします。
たったの30秒!
\自分に合った保険がすぐわかる/
⇒保険料を抑える方法をFPに相談する
40代のがん保険に関する口コミ・評判
40代でがん保険に加入したお客さまからは、以下のような声が寄せられています。
- 「万が一の時に、家族に経済的な負担をかけたくなかったので加入しました。保険があることで、安心して治療に専念できます。」(40代・男性)
- 「女性特有のがんに備えて、保障を手厚くした保険を選びました。定期検診も忘れずに受けるようになりました。」(40代・女性)
- 「保険料は少し高いですが、先進医療にも対応しているので安心です。将来への備えとして加入して良かったと思っています。」(40代・男性)
これらの口コミからも、40代ががん保険に何を求めているのかが見えてきます。
逆算の前に|保険証券で「すでに備えているお金」を確かめる5項目
ここまでの声はいずれも「加入したあと」の話です。次の章では必要な保障額を逆算しますが、その計算にはいますでに備えられている金額が要ります。そこだけは記事の側では出せません。あなたが何に加入しているかは、契約ごとに違うからです。先に保険証券(共済なら共済証書・加入証書)を出して、次の5つを書き出してください。この5つがそのまま、次章の「③すでに備えているお金」になります。
- そもそもがんの保障が付いているか:医療保険の「がん特約」として付いているだけのこともあります。証券の特約欄まで見てください
- 受け取れる金額:がん一時金は何万円か、治療給付金は月いくらか。金額まで書き出さないと引き算ができません
- 通院での治療が給付の対象になるか:40代に多い抗がん剤治療は通院が中心です。入院日額だけの契約では、通院期間に給付がほとんど出ません
- 上皮内新生物(上皮内がん)の扱い:満額か、減額か、対象外か。乳がん・子宮頸がんは上皮内で見つかることがあります
- 保障の終期と保険料の払込満了年齢:40代の契約は「◯歳まで」で切れることがあり、切れる年齢が退職後だと入り直しが難しくなります
この5つが埋まれば、次章の逆算はご自身の数字でできます。埋まらない部分を推測で埋めないでください。①会社ごとに用語の定義が違う/②同じ名前の特約でも支払条件が違う/③自分の契約の中身は検索では出てこない/④重複していると思って解約すると、取り返しがつかないためです。
40代は「必要な保障額」を逆算して、家計に無理なく備える
40代は住宅ローンや教育費の負担が重なる時期です。だからこそ、保障を厚くしすぎて家計を圧迫しないよう、「いくら備えれば足りるのか」を先に逆算して必要な分だけ備えるのが現実的です。目安は次の3つを足し引きして考えます(あくまで一例で、年齢・家族構成・お住まいの制度・働き方によって変わります)。
- ① 治療と療養にかかるお金:公的医療保険と高額療養費制度で自己負担には上限がありますが、差額ベッド代・通院交通費・先進医療や自由診療などは対象外になりやすい費用です。高額療養費の上限額は2026年8月1日施行の改正政令(令和8年政令第240号)で引き上げられ、年間上限53万円も新設されました。第2段階の所得区分の細分化は2027年8月に予定されているため、適用時点の最新の上限額(厚生労働省の案内)を確認しましょう。
- ② 治療中に減る収入:会社員は傷病手当金で一部補われる場合がありますが、自営業の方は対象外であるなど、働き方で不足額が変わります。世帯の収入の柱が治療で働けなくなると、住宅ローンや教育費への影響も大きくなります。
- ③ すでに備えているお金:貯蓄や、加入済みの保険・共済からの給付。①+②からこれを引いた差額が、新たに備えておきたい金額の目安です。
この差額を出してから選べば、40代の家計に無理のない保障に絞り込めます。「自分にいくら必要か・今の保障で足りるか」を確かめたい方は、特定の会社の商品を売らない立場のFPに一度確認すると安心です。Cancer FP Navi はがん・がん保険に特化しており、公的制度や治療費の実態を踏まえて過不足のない備えを一緒に整理します。中立なチェックとして、LINEでお気軽にご利用ください。
よくある質問
Q. 40代でがん保険に入るのは遅いですか?
遅くありません。がんの罹患率は50代以降に大きく上昇するため、リスクが本格化する前の40代は見直し・加入の重要なタイミングです。ただし年齢とともに保険料は上がるため、検討は早いほうが有利です。
Q. 40代のがん保険は終身型と定期型のどちらがよいですか?
一生涯の保障を保険料が変わらないまま持ちたいなら終身型、子育て期など一定期間だけ保障を厚くしたいなら定期型が向いています。家計とライフプランに合わせて選びましょう。
Q. 医療保険に入っていればがん保険は不要ですか?
医療保険は入院・手術の保障が中心で、がん治療特有の長期通院や収入減少まではカバーしきれない場合があります。診断一時金や通院保障のあるがん保険を上乗せするかは、貯蓄額と治療費リスクのバランスで判断します。
Q. 持病があっても40代でがん保険に入れますか?
持病の内容によりますが、告知項目を限定した引受基準緩和型の商品もあります。告知義務違反は給付されない原因になるため、正確に告知したうえで加入できる商品を専門家と探すのがおすすめです。
40代の最適ながん保険を選びましょう
40代は、経済的な責任が大きくなる一方で、がんのリスクも高まる重要なライフステージです。
この年代では、タイプや保険料、資料請求などの情報をもとに、会社や勧誘方針をチェックし、利用日数や給付金の対象となる50代以降の保障内容も見据えた選び方が求められます。
がん保険選びにおいては、終身型や定期型の違い、抗がん剤やホルモン剤の使用制限、先進医療の適用範囲、自由診療へのカバーなど、保障内容のまとめ一覧を比較しながら、自分の健康状態や経済的な状況に適したものを選ぶ必要があります。
特に、診断一時金(1回給付)や通院給付、入院給付、一定期間にわたる保障の有無、適用除外項目などをチェックし、お金に対する不安を軽減できる保険設計を意識しましょう。
また、20代〜60代といった年齢別の保障範囲や、男性・女性それぞれのニーズ、生活保障や貯蓄型保険のような経済的なバランスも選定基準となります。
一覧表示された保険会社の比較サイトを活用して情報収集することも大切です。
当サイトでは、がん保険の申込みや無料見積もり、無料相談を通じて、複数の保険会社の保障内容を比較でき、お客様の希望やライフスタイルに応じた最適なプランをご案内しています。
がんへの備えを考える今だからこそ、ランキングやサイトマップを活用し、自分自身に本当に適した保険を見つけるお手伝いをさせてください。
「がん専門FPのCancer FP」では、医療系FPを中心に最新の医療情報とお金の情報を分析してお客様にお届けしています。
相談は完全無料なので、まずはお気軽にご相談ください。
ご家族が、がんに罹患してしまって今後が不安、がん罹患後のお金はどう考えたら良いの?
そもそもがん保険っているのか?どんな悩みでもお気軽にご相談ください。
◆現役医療従事者や元医療従事者が多数
◆日本FP協会認定FPに相談が可能
◆知らずに保険を放置しておくと、生涯で最大1000万円ほど損することも!

編集長
