


がん保険の自由診療特約が必要かどうかは、結論からいうと「標準治療だけでなく、未承認薬などの自由診療まで選択肢を広げて備えたいか」で決まります。ただし特約を付けると保険料は上がり、すべての人に必要とは限りません。本記事ではFPが、必要なケース・不要なケースと選び方を本音で解説します。
こんなお悩みはありませんか?
- 自由診療特約は、付けたほうがいいのか判断できない
- 自由診療は実際にいくらかかる?どんな治療が対象なのか
- 先進医療特約とは何が違うのか整理したい
- 保険料が上がるなら、本当に自分に必要かを見極めたい

がん保険自由診療があなたにとって必要か?また加入するならどんな保険商品が良いのかはこの記事を最後まで読んでください。色々記事を読んでもよくわからない。そもそもどこから手をつけて良いかわからないという方は、「がん専門FP」に相談してみるのも1つの手です。
【結論】自由診療特約が必要な人・いらない人はこう分かれる
最初に結論からお伝えします。自由診療特約の要否は、「治療の選択肢をどこまで残したいか」と「高額な自己負担に貯蓄で対応できるか」の2軸で判断できます。ご自身がどちらに当てはまるか、チェックしてみてください。
自由診療特約の必要性が高い人
- がんになったとき、国内未承認薬や適応外使用まで含めて治療の選択肢を残したい人
- 数百万円〜数千万円規模になり得る自由診療の費用を、貯蓄だけではまかなえない人
- 小さなお子さまがいるなど、治療の長期化・高額化が家計に与える影響が大きい人
- 希少がんなど、標準治療の選択肢が限られるケースにも備えておきたい人
自由診療特約がいらない(優先度が低い)と考えられる人
- 治療は保険診療(標準治療)の範囲で受けると決めている人
- 数百万円〜数千万円規模の医療費が発生しても、貯蓄や資産で無理なく対応できる人
- がん診断一時金などの基本保障がまだ十分でなく、特約より先に土台を整えるべき段階の人
特約はあくまで基本保障への「上乗せ」です。土台となる保障が手薄なまま特約だけを付けても機能しにくいため、検討の順番は「基本保障→特約」が原則です。
迷ったら、この3つの質問で判断する
- 主治医から「保険適用外だが、海外では使われている薬がある」と言われたら、使う選択肢を残したいか?
- その場合の費用(月100万円を超えることも多い)を、貯蓄から出し続けられるか?
- 特約分の上乗せ保険料を、家計の中で無理なく払い続けられるか?
①が「はい」で②が「いいえ」なら、自由診療特約を検討する価値は十分にあります。③が「いいえ」の場合は、まず保険料全体と基本保障のバランスの見直しが先です。この判断の前提になる「自由診療になるケースの頻度感」と「保険料と保障のバランス」は、このあとの章で具体的に解説します。
がん保険の自由診療特約とは?

近年、がん治療の進歩により、多くの新しい治療法が次々と登場しています。しかし、これらの最新治療法は公的医療保険の適用外であることが多く、その費用は高額になることがあります。
がんと診断されたときに私たちが最も求めるのは、その時点での最善の治療を受けることであり、経済的な不安を抱えることなく治療に専念できる安心感だと言えるでしょう。
今回注目するのが、がん保険の自由診療特約です。この特約を利用することで、公的保険が適用されない最新の治療や未承認の抗がん剤などにかかる費用をカバーし、経済的な負担を軽減することができます。
自由診療特約は、2030年代より到来する患者一人ひとりに合わせた最適な治療を受けることができる個別化医療を支えるための強力なサポートとなる保険商品だと思います。
この記事では、がん保険の自由診療特約について詳しく解説し、その基本的な内容や具体的な治療法、必要性について回答します。特に保険診療以外の治療の選択が必要なのだろうか?と疑問に思う方にはピッタリの内容となっております。
また本記事を読む前に自由診療特約の概要を知りたい方は下記の記事をチェックされてみてください。
がん保険の自由診療特約の基本的な内容
がん保険の自由診療特約とは、公的医療保険が適用されない自由診療にかかる費用をカバーする特約です。がん治療において、自由診療とは公的保険が適用されない治療や薬剤を指します。例えば、最新のゲノム医療や未承認薬、適応外薬などが該当します。
これらの治療法は、標準治療では効果が見られない患者にとって貴重な選択肢となりますが、その費用は非常に高額です。自由診療特約を利用することで、こうした高額な費用をカバーし、患者が経済的な負担を軽減できます。
自由診療特約は、最新の技術や新薬を含む治療を受ける際の経済的な支えとなり、特に進行がんや再発がんにおける治療の選択肢がQOLの向上に近くなるタイミングでの利用が現在では必要性が増しています。
自由診療特約は、日本の公的医療保険がカバーしないかつ欧米では認可が出ている治療の費用を補うために設計しており、いわゆる民間療法などの治療をカバーするものではありません。
2018年以降欧米での新薬の承認が劇的に進むことで、がん治療には多くの最新技術や新薬の選択肢が増えていますが、現在これらはまだ日本においては公的医療保険の範囲外のものが非常に多いです。またこれからも欧米と比較すると日本での承認薬の差は広がる見込みです。
米国か欧州で承認され、日本未承認または適応害であるがん領域の医薬品数とその推移
国立がん研究センター「国内で薬機法上未承認・適応害である医薬品について」
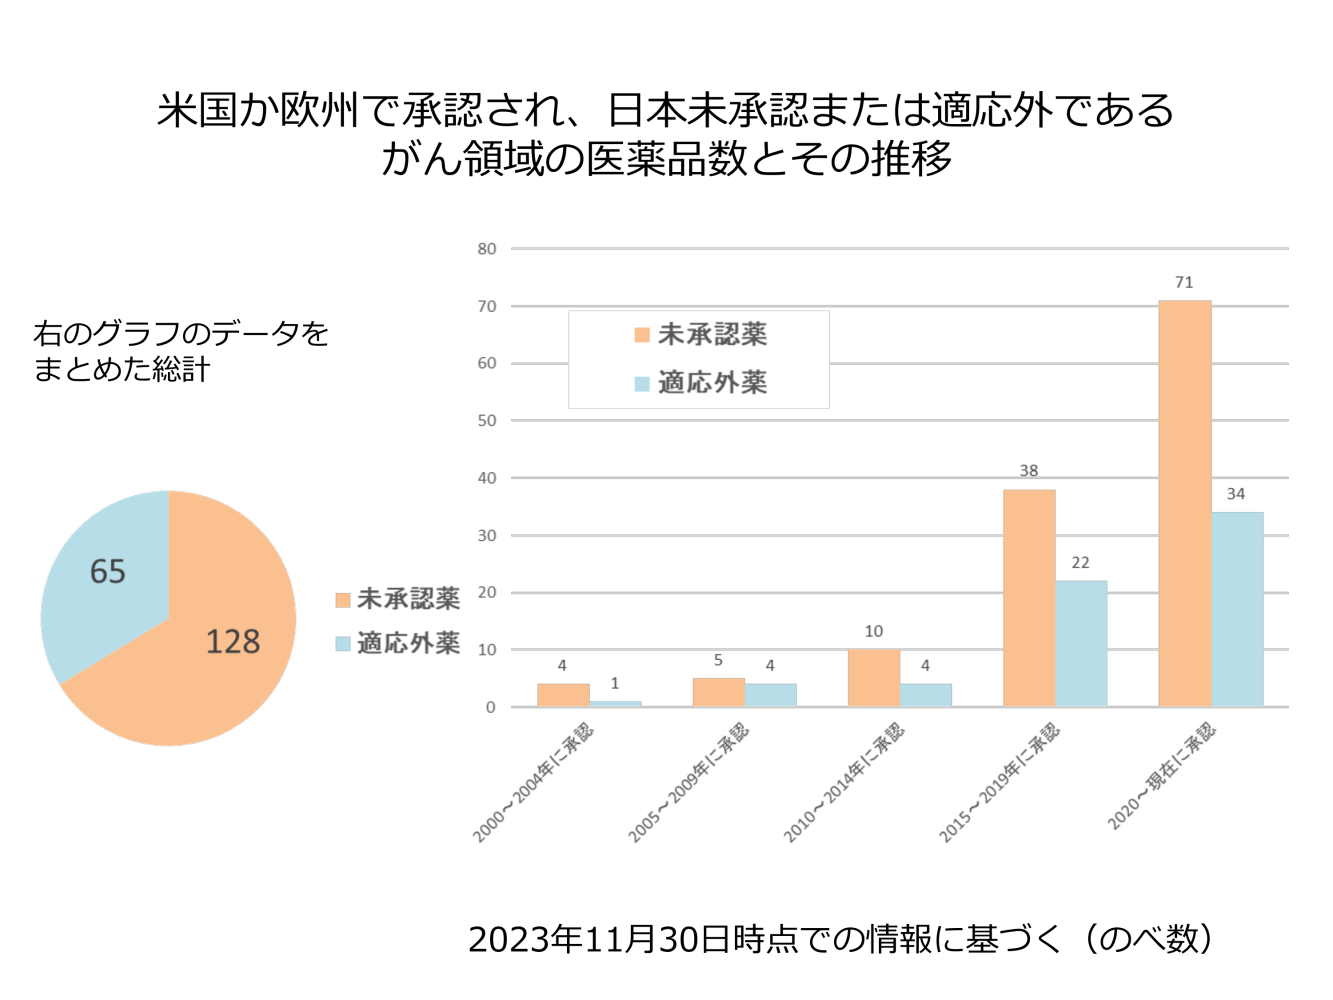
特に2015年以降では、未承認薬や適応外薬の数は大きく伸びています。また今後さらに欧米との差が広がる最大の理由について、下記の記事にて讃井將満教授がお話しされていました。
日本の医学界では伝統的に基礎研究に重きが置かれてきました。臨床研究、特に実際の患者データを解析する臨床疫学的研究に目が向けられるようになったのは…1990年代以降です。
米国人と比べると日本人はリスクを過大視する傾向があり、それがこの研究をやりにくくしている気がします。以上のようなさまざまな要因により、日本の臨床研究は遅れたと言えるでしょう。
西村 多寿子, 進 正彦, 埴岡 健一, 池田 俊也. 主要臨床医学雑誌の原著論文掲載数と研究内容の国際比較 こうした発表論文数の少なさは日本の研究の遅れ・停滞を意味しますが、それは臨床研究に限ったことではなく、医学全般(もっといえば科学全般)で起こっている現象です。
引用:Humony International「第19回日本の臨床研究が遅れている理由」

現代のがんの標準治療はEBMを基に設計された素晴らしい治療です。その結果全がんでは男性で62.0%、女性では66.9%が完治しておりかつて不治の病と言われていた頃に比べると格段に医療水準が高くなっていると言えます。(参考:国立がん研究センターがん情報サービス「がん種別統計情報全がん」)
しかしながら逆を言えば、まだ3割から4割程度の死亡率があるがんに関して、一定の効果が認められる最新の治療を行える選択肢を持てる方が良いのではないでしょうか?
がん保険における自由診療特約では、このような選択肢を増やすための特約として活用できる可能性がある商品です。次の項から保険診療との比較を交えて詳しく見ていきましょう。
がん保険の加入時に考える保険診療の内容
自由診療と保険診療の比較
保険診療とは、公的医療保険が適用される治療を指します。これには手術、放射線治療、抗がん剤治療などが含まれ、患者は医療費の一部を負担し、残りは健康保険がカバーします。
一方、自由診療は公的医療保険が適用されない治療や薬剤を含み、全額自己負担です。自由診療には最新の技術や未承認薬の使用が含まれ、その金額は少額なものから数千万円の費用と治療方法や薬剤によってまちまちです。
保険診療と自由診療の最大の違いは治療費の負担方法です。保険診療は公的医療保険が適用されるため、患者の自己負担は限られており、高額療養費制度も適用されます。
公的保険である高額療養費制度による医療費の実費は、年収約370万〜約770万円(区分ウ)の世帯であれば、一月に100万円の治療費がかかっても窓口負担は3割の30万円、高額療養費制度を使った最終的な自己負担額は92,940円(2026年8月診療分から)になり、患者負担が抑えられるのが特徴です。
| 適用区分 | ひと月分の上限額(世帯ごと) | |
|---|---|---|
| ア | 年収約1,160万円〜 | 270,300円+(医療費ー901,000円)×1% |
| イ | 年収約770万円〜約1,160万円 | 179,100円+(医療費ー597,000円)×1% |
| ウ | 年収約370万円〜約770万円 | 85,800円+(医療費ー286,000円)×1% |
| エ | 〜年収約370万円 | 61,500円 |
| オ | 住民税非課税者 | 36,900円 |
厚生労働省公開データより当社作成
なお、高額療養費制度は2026年8月1日に自己負担限度額の引き上げ(第1段階・約7%)が施行されました。上記の表は改定後(2026年8月診療分から)の金額です。2027年8月には所得区分の細分化(第2段階)が予定されているため、実際に利用する際は厚生労働省の最新情報を確認してください。
同じ医療費100万円・300万円で比べる|保険診療と自由診療の自己負担額
制度の違いを実際のお金に置き換えると、次のようになります。70歳未満で年収約370万〜約770万円(区分ウ)の方が、同じ医療費を保険診療で受けた場合と、全額自己負担の自由診療で受けた場合の比較です(2026年8月診療分からの上限額で計算)。
| 1か月の医療費(総額) | 保険診療で受けた場合の自己負担 (高額療養費適用後・区分ウ) | 自由診療で受けた場合の自己負担 (公的医療保険の対象外=全額) | 差額 |
|---|---|---|---|
| 100万円 | 92,940円 | 1,000,000円 | 約90.7万円 |
| 200万円 | 102,940円 | 2,000,000円 | 約189.7万円 |
| 300万円 | 112,940円 | 3,000,000円 | 約288.7万円 |
差額の約90万〜290万円は、治療が数か月続けばそのまま積み上がります。この差額を貯蓄で受け止めるか、特約で埋めるかは年収区分・貯蓄額・働き方で答えが変わるため、ご自身の区分と手元資金を当てはめた試算は、がん保険に特化したFPへの相談で確認してください。
一方、自由診療は保険診療との併用もできず全額自己負担となるため、経済的な負担が非常に大きくなります。また未承認薬やがんゲノム医療などは、1回の治療で数百万円から数千万円がかかることもあります。そのため、自由診療を受ける際には、自由診療特約の利用がおすすめです。
以下に免疫チェックポイント阻害剤を1ヶ月利用する際に、患者さんがかかる実費の例を引用します。同様の治療が保険適用されているケースに比較して金額が高く経済的な負担が大きいことがわかります。
現在では遺伝子検査パネル(がんゲノムプロファイリング検査)によって自分のがんに合う薬が見つかるようになってています。この遺伝子検査パネル自体も一部の保険適用を除き、現在はまだ先進医療や自由診療となっています。
今後更なる医療水準の向上が見込まれると自らのがんに合う薬を見つけることが可能になると言われていますが、その際に合う薬が下記のような保険適用外の薬の場合に、対象の治療を受けることを経済的に断念しなければいけないのは断腸の思いかと思われます。
国立がん研究センター「未承認薬を用いた場合の、患者さん自らが支払う医療費(過去のモデルケース)」 イピリムマブの費用

同じ薬でも承認前と承認後で患者負担はこれだけ違う|国立がん研究センターのモデルケース
上の画像の内容を、他の薬剤も含めて表にしたものが次です。国立がん研究センターは、未承認薬を使った場合に患者が支払う医療費を、同じ薬が保険収載された場合と並べたモデルケースを公開しています(50代男性の平均体格などを前提にした試算・2022年1月12日更新の過去のモデルケース)。
| 薬剤(前提) | ①自費診療 (薬剤費も診察・入院・検査も全額自費) | ②混合診療 (薬剤費は自費、その他は3割負担) | ③保険診療 (保険収載後・高額療養費適用) |
|---|---|---|---|
| ブレンツキシマブ ベドチン(初回投与・入院3日間) | 1,507,750円 | 1,430,658円 | 94,028円 |
| イピリムマブ(1サイクル目・初回投与入院3日) | 3,519,690円 | 3,412,470円 | 114,147円 |
| イピリムマブ(4回投与・3か月あたり) | 13,673,450円 | 13,527,198円 | 370,545円 |
| オラパリブ(内服・投与開始1か月目) | 1,197,560円 | 1,153,068円 | 89,405円 |
| ペムブロリズマブ(注射・初回導入1か月目・投与2回) | 1,523,500円 | 1,433,213円 | 94,185円 |
この差を「使う可能性は低い」と切るか、「起きたら貯蓄では受け止めきれない額」と見るかが、特約の要否の分かれ目です。ご自身の貯蓄と収入で③との差額を何か月分まで賄えるかを、がん保険に特化したFPと一緒に数字で確認してみてください。
自由診療特約が求められる理由
私は現代社会において自由診療特約が求められる理由は、がん治療の選択肢を広げるためではなく狭めないためだと思っています。それは公的医療保険が適用されない治療法でも、患者にとって有効である場合が増えてきているからです。
先に述べたように欧米で承認されている薬剤は今後も増えていく想定であり、かつ近年開発されている薬剤が非常に高価になってきている側面があります。
米国か欧州で承認され、日本未承認または適応外である癌領域の医薬品の1ヶ月あたりの薬剤費-承認時期別-
引用:国立がん研究センター「国内で薬機法上未承認・適応外である医薬品について」 米国か欧州で承認され、日本未承認または適応外である癌領域の医薬品の1ヶ月あたりの薬剤費-承認時期別-

2020年以降に開発された薬剤ではその平均的な金額が高額になっています。このようなことから自由診療特約を付けることで、患者は経済的な不安を軽減しがんにかかった方が納得した医療を受けられるようになるのではないかと思っています。
また自由診療を詳しく知るために未承認薬と適応外薬についての違いについてもチェックしておきましょう。
がん自由診療における未承認薬と適応外薬とは?
国立がん研究センターがん情報サービスによると、「未承認薬は、効果があるか、安全であるかがまだ科学的に確認がされていない薬剤です。」とされています。また未承認薬は3種類に分類されます。
- 世界中のどの国でも承認されていない開発途上にある医薬品の候補で、人を対象とした臨床試験や基礎研究が十分に行われていないもの
- 外国(米国や欧州)で承認されているが日本では薬事法上の承認がないもの
- 日本でも薬事法上の承認を得て流通しているが、疾患によっては承認がなく治療に使えないもの(適用外薬)
現在のところがん治療において自由診療特約が利用できる範囲は、②及び③です。要は未承認薬について①については保険会社としても使用を推奨していない状態です。一般的な自由診療特約及び本記事における未承認薬とは②のことを指し、適応外薬とは③のことを指します。
ですが近年欧米での新薬開発が活発になってきていたり、日本国内においては適応外の使用も効果があるというものがわかるようになってきました。
それによりがんの標準治療に特化した医療機関での治療を中心に、標準治療が行えないことやがんの種類やステージにより自由診療が取り入れられる機会が少しづつですが増えていきています。実際がんの国内未承認薬については国内開発中のものも増えている状態です。
医薬産業政策研究所「ドラッグラグ:国内未承認薬の状況とその特徴」 国内未承認薬の薬効分類と開発状況(2020年12月末時点)

保険診療でカバーできない範囲
保険診療ではカバーできない治療は大きく分けて先進医療や患者申出療養、自由診療に該当する治療法や薬剤、特定の検査や処置などがこれに該当します。
先進医療とは、「厚生労働大臣が定める高度の医療技術を用いた療養その他の療養であって、保険給付の対象とすべきものであるか否かについて、適正な医療の効率的な提供を図る観点から評価を行うことが必要な療養」とされています。
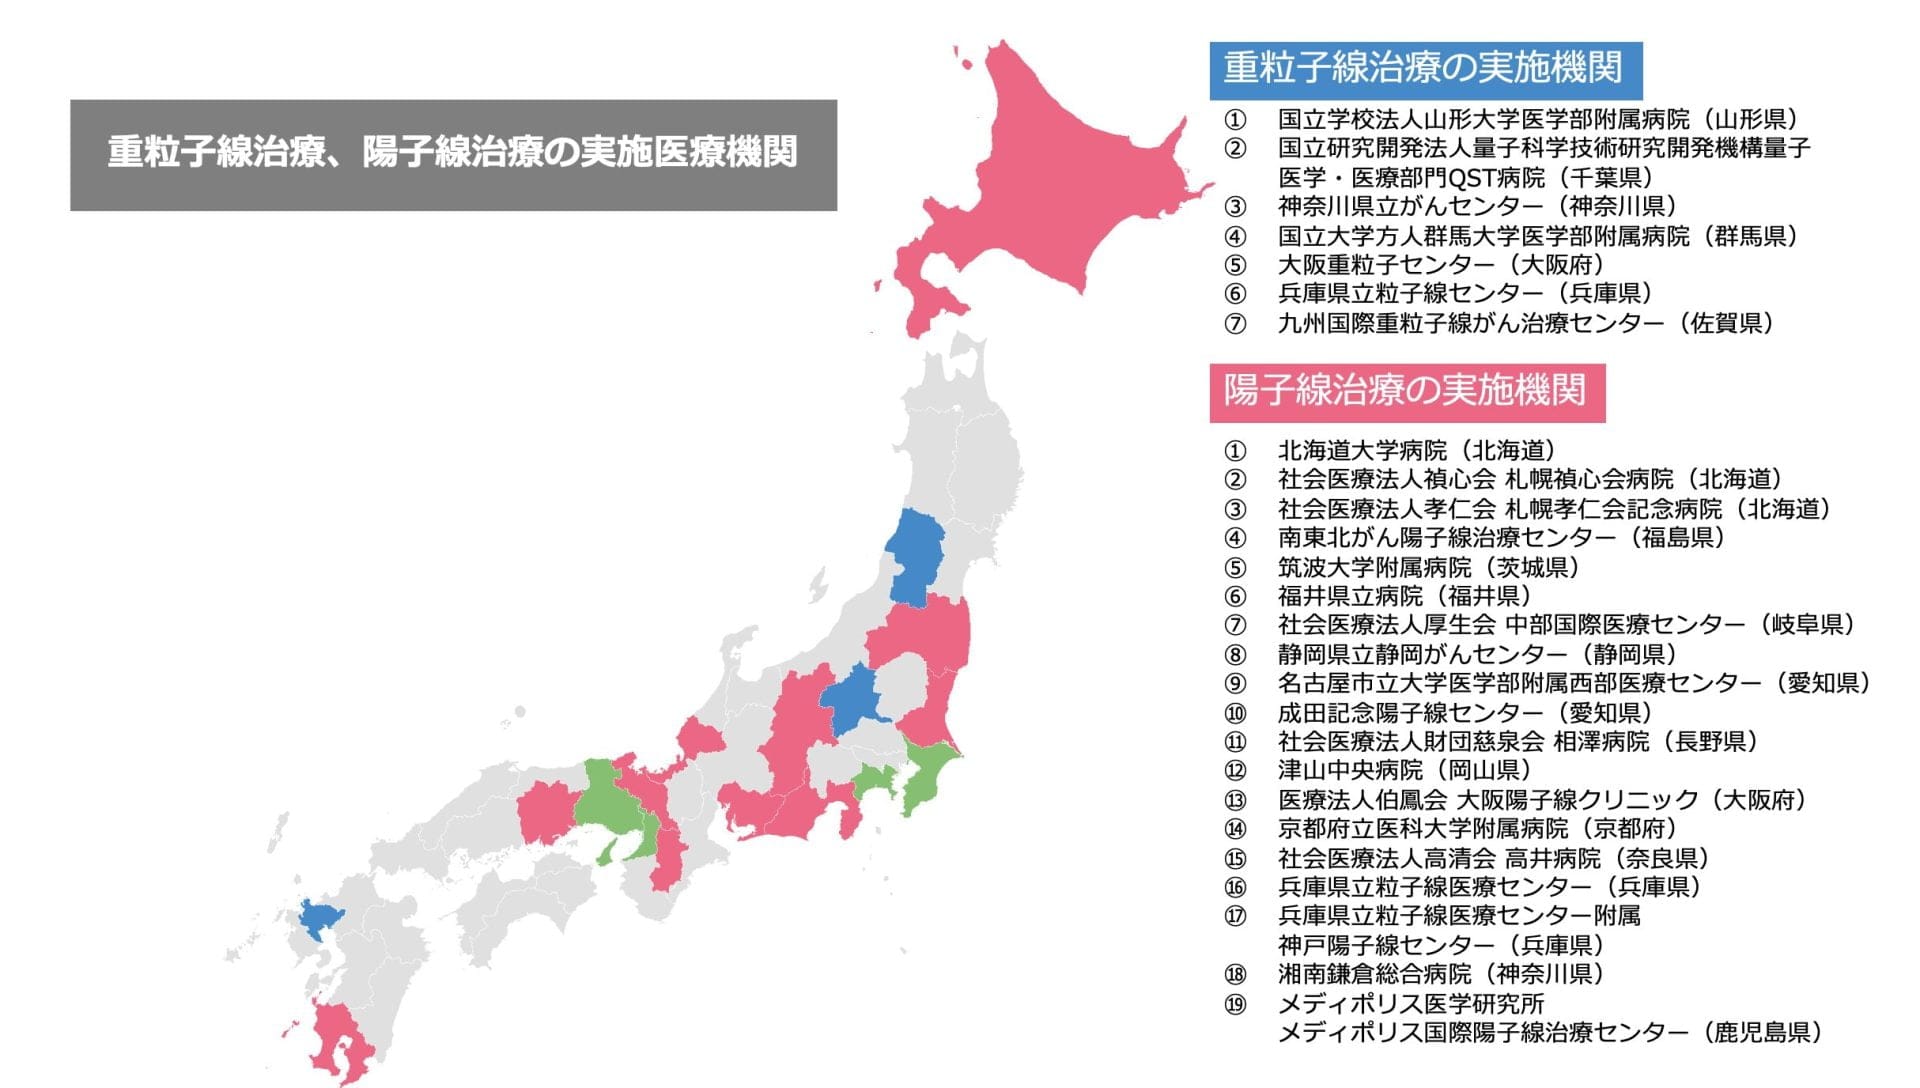
がん治療においては、粒子線治療である「陽子線治療」や「重粒子線治療」が有名です。この2つの先進医療に関しても年々保険診療に吸収されているものの、現状は医療保険やがん保険に先進医療特約を付帯しないと大きな費用がかかる可能性があります。
先進医療は、厚生労働省の認める評価療養に値するため先進医療に関わる部分のみが実費であり療養に伴う入院等に関しては保険診療として受けることが可能です。
患者申出療養とは、保険診療にない医療(まだ標準治療として認められていない段階のもの)について、患者さんの申出を起点に国へ申請し、安全性や有効性を確認する臨床試験として実施する制度です。
「患者申出療養」制度とは?
未承認薬などをいちはやく使いたい。対象外になっているけれど治験を受けたい。
そんな患者さんたちの思いに応えるためにつくられた制度です。
患者さんからの申出を受け、医師や関連病院などが連携して、さまざまなケースについて対応できるかどうかを検討し、実施の可能性を探ります。
事前の診療計画や治療の経過などのデータは、今後多くの人が受けることのできる保険診療のために活用されます。厚生労働省「困難な病気と闘う:患者申出療養制度」 患者申出療養の費用負担

厚生労働省が2016年から開始した制度で、部分的な混合診療を認める制度です。未承認薬等を身近な病院等で受けられるようにという制度ですが、実態としては平成28年4月から開始して平成30年12月までの間に118件の相談があり、既存の患者申出療養に参加したものが4件、新たな患者申出療養として実施されたものは6件となっているようです。
この制度が普及しない問題点としては、まず患者申出療養を受けられる医療機関が限りなく少ないこと。また治療を申し出て開始をするとなってからでも実際に開始されるまで半年から1年以上かかるという事務手続きの問題などがあります。(参考:京都大学医学部附属病院「先進医療・患者申出療養」)
また実際の患者申出療養の実施についても下記にご紹介いたします。
患者申出療養の実施医療機関(令和6年6月1日現在)9種類、21件
| 申出に係る療養の名称 | 都道府県 | 実施している医療機関の名称 |
|---|---|---|
| インフィグラチニブ経口投与療法 進行固形がん(線維芽細胞増殖因子受容体に変化を認めるものであって、従来の治療法が無効であり、かつ、インフィグラチニブによる治療を行っているものに限る。) | 愛知県 | 名古屋大学医学部附属病院 |
| マルチプレックス遺伝子パネル検査による遺伝子プロファイリングに基づく分子標的治療(ダブラフェニブ経口投与及びトラメチニブ経口投与の併用療法を除く。) 根治切除が不可能な進行固形がん(遺伝子プロファイリングにより、治療対象となる遺伝子異常が確認されたものに限る。) ※当該療養の対象となっている医薬品のうち、ジカディア錠、メキニスト錠、タフィンラーカプセル/メキニスト錠(併用療法)、オプジーボ点滴静注、ビラフトビカプセル/メクトビ錠(併用療法)及びテセントリク点滴静注のコホートについては、新規患者の受入は終了した旨、国立がん研究センター中央病院より報告されております。 https://www.ncc.go.jp/jp/ncch/index.html | 東京都 | 国立がん研究センター中央病院 |
| 国立がん研究センター東病院 | ||
| 名古屋大学医学部附属病院 | ||
| 北海道大学病院 | ||
| 東北大学病院 | ||
| 九州大学病院 | ||
| 岡山大学病院 | ||
| 大阪大学医学部附属病院 | ||
| 東京大学医学部附属病院 | ||
| 京都大学医学部附属病院 | ||
| 慶應義塾大学病院 | ||
| 静岡県立静岡がんセンター | ||
| がん研究会有明病院 | ||
| トラスツズマブ エムタンシン静脈内投与療法 乳房外パジェット病(HER2 が陽性であって、切除が困難な進行性のものであり、かつ、トラスツズマブ静脈内投与が行われたものに限る。) | 東京都 | 慶應義塾大学病院 |
| ダブラフェニブ経口投与及びトラメチニブ経口投与の併用療法 進行固形がん(BRAF遺伝子変異を有するものであって、切除が不能と判断されたものであり、かつ、一歳以上十六歳未満及び体重二十六キログラム未満の患者に係るものに限る。) | 北海道 | 北海道大学病院 |
| タゼメトスタット経口投与療法 悪性固形腫瘍(従来の治療法に抵抗性を有するものであって、生後六月以上三十歳未満の患者に係るものに限る。) | 東京都 | 国立がん研究センター中央病院 |
| 経皮的胸部悪性腫瘍凍結融解壊死療法 肺悪性腫瘍、縦隔悪性腫瘍、胸膜悪性腫瘍又は胸壁悪性腫瘍 | 東京都 | 慶應義塾大学病院 |
| EPI―589経口投与療法 筋萎縮性側索硬化症(過去にEPI―589が投与された患者に係るものに限る。) | 大阪府 | 大阪大学医学部附属病院 |
| ペミガチニブ経口投与療法 進行固形がん(過去に線維芽細胞増殖因子受容体阻害薬が投与された患者に係るものに限る。) | 愛知県 | 名古屋大学医学部附属病院 |
| 遺伝子パネル検査結果等に基づく分子標的治療 悪性腫瘍(従来の治療法に抵抗性を有するものであって、三十歳未満の患者に係るものに限る。) | 東京都 | 国立がん研究センター中央病院 |
全9種類中、まさに8種類ががん治療に関わるものであり患者申出療養を実施したとしても未承認薬の利用などの部分は実費です。患者申出療養制度では限定的な混合診療が可能になるだけなのです。
先進医療特約や自由診療特約と同様に、がん保険や医療保険にて患者申出療養特約が付帯でき技術料と同額の給付が受けられるものも増えてきています。
しかし自由診療特約と比較して現段階では受けられる治療法や医療機関が極めて少ないことから自由診療特約を考える必要性は十分にあると思っています。
標準治療と自由診療の違い
標準治療の定義と内容
標準治療とは、医学的に有効性と安全性が確立されている治療法を指します。がん治療においては、手術、放射線治療、抗がん剤治療などの多くが標準治療に該当します。
これらの治療法は、公的医療保険の適用を受けるため、支払負担が軽減されます。標準治療は、多くの臨床試験や研究に基づいて評価されており、効果と安全性が確認されています。患者は、標準治療を受けることで、最も効果的な治療を受けることができます。
なのでまずは、罹患したがんについて標準治療を受けることを前提とすることを厚生労働省や医療機関では推奨しています。しかし実際には標準治療が行われていないのが現状です。
厚生労働省の調査によればステージ3と診断された大腸がんの患者さんのうち、手術後8週間以内に標準的化学療法(抗がん剤)が行われた割合は54.8%にとどまっています。(2017年)
あなたと家族を守るがんと診断されたら最初に読む本:腫瘍内科医 勝俣範之 著
なぜ標準治療が行われていないのかの詳細については、本記事では触れませんが簡単に言うとがんという病気に対して手術主義が根付いており外科的処置を基本としてしまっていることが多いようです。
正しく治療と向き合い際にはまず「がん診療連携拠点病院」などの国が定めるがんの標準治療を行うことを中心とする医療機関で治療を受ける、またはセカンドオピニオンを受けるようにしましょう。
がん診療拠点病院は、全国どこでも質の高いがん医療を提供できるように配置された461箇所の医療機関です。
自由診療の必要性
上記で説明したように基本的には標準治療を中心に受けることを推奨していますが、がんの発生部位やステージ等によっては標準治療では対応できない場合に利用される治療法を自由診療や先進医療で受けられる可能性があります。
自由診療を考えるタイミングで、「ドラッグ・ラグ」という言葉があります。ドラッグラグとは海外で使われる薬が日本で承認されて使えるようになるまでの時間の差のことを言いますが、このドラッグラグにより受けたい治療が受けられずに困っている人たちがいます。
そしてその方々は、がんになり治療を受け始めて主体的に治したいと考え学んだ結果はじめてドラッグラグに気づきます。しかしドラッグラグに気づいた頃にはもうがん保険や自由診療特約に新規で加入することは難しいのが現実です。
当然自由診療特約を保有しているからと言って全てのドラッグラグが解消するわけではありません。薬自体が希少で日本では手に入らない場合なども含めると複合的に評価をする必要があると思います。
一方で経済的に薬剤を購入する費用が出せないのであれば、それは保険で解決できる問題なのです。また日本希少がん患者会ネットワーク第3回希少がんサミットでは下記のような話題が上りました。
西舘氏は、「2013年にレゴラフェニブが承認されて以来、長らく新薬が承認されない期間があったのですが、20年に米国で2つの薬、22年には日本でピミテスピブという薬が承認されました。ところが、20年に米国で承認されたアバプリチニブ(Avapritinib)とリプレチニブ(Ripretinib)は、日本での開発の予定がありません。非常に効果のある薬が、日本へ入って来ない事態が起こっているということです」と話した。
がんナビ「開発予定のない未承認薬が増加する新たなドラッグラグが拡大」 米国における薬剤の承認と日本のドラッグラグ

上記は希少がんでしたが、皆さんにとってもう少し身近な卵巣がん体験者の会スマイリーから厚生労働省に寄せられた意見書の中にも胸を痛めつけられるものがありました。
隣のベットの人は肺がんだからジェムザールをつかえるのに、私は卵巣がんだから使えないんです。隣の国どころか日本に薬があるのに使えないなんて!!
ドラッグ・ラグ被害者としてみなさまにお願いしたいこと「適応外治療が受けられず起こった悲劇~ある外来化学療法室での出来事~」
私はよく「自分の人生やライフプランを統計学で計算してはいけない」という話をさせてもらうのですが、まさにこのことです。当然見ていただいているものは一例に過ぎませんが、逆をいうと氷山の一角です。2022年にがんで死亡した人は、385,797人です。(男性223,291人、女性162,506人)
この中には、落とさなくて済んだ命があったかもしれない。悲しまないで済んだ家族があったかもしれない。そのようなことを考えると治療の選択肢を狭める選択をして欲しくはないと強く思います。それが自由診療特約の必要性だとも言えると思います。
自由診療特約のメリットとデメリット
自由診療の最大のメリットは、患者の治療法の選択肢を経済的な理由で狭めないことです。標準治療では効果が見られない場合や、副作用が強い場合などに、自由診療が有効な選択肢となります。
今後も広がる可能性のあるドラッグラグに備えるためには自由診療を受けられる可能性を持っておく方が良いと言える一方で、自由診療が受けられる医療機関は少ないことや原則混合診療が禁止なことから自由診療特約だけを持っていても意味がないことです。
その他のがん保険や医療保険、必要とあらば積立型の三大疾病終身保険や変額保険などを活用しながらがん診断一時金を手厚くする必要性もございます。それにより保険料が割高になることなどが最大のデメリットと言えるかと思います。
このあたりの保険の各論についてはお近くの代理店や私たちにお気軽にご相談していただければと思います。
自由診療と合わせて考えるセカンドオピニオンの必要性
セカンドオピニオンとは?
セカンドオピニオンとは、現在受けている診断や治療方針に対して別の医師から意見を聞くことです。がん治療においては、治療法の選択肢が多岐にわたるため、セカンドオピニオンを受けることで、より適切な治療法を選ぶことができます。
前述したようにがん治療においては、手術至上主義があることで本来利用されるべき放射線治療や抗がん剤治療が利用されていない現状があります。

例えば喉頭がんにおいても、治療方法を手術にするか放射線にするかで「声を失うかどうか」が決まることもありますが、手術が基本の医療機関であれば摘出を推奨されることもあります。当然手術しか選択肢がない場合もありますが人生の重大な選択においてセカンドオピニオンを利用することの大切さはあると思います。
自由診療や先進医療でのセカンドオピニオンの活用
自由診療や先進医療を受ける際にも、セカンドオピニオンを活用することが重要です。自由診療には多くの選択肢があり、どの治療法が最も効果的であるかを判断するために、がん薬物療法専門医や放射線治療専門医に話を聞くことを推奨しています。
また、自由診療や先進医療は高額な費用がかかるため、治療法を選ぶ前にしっかりと確認し、納得のいく治療を受けることが重要です。セカンドオピニオンを受けることで、患者は最新の治療法やその有効性についての情報を得ることができます。これにより最適な治療法を選択するための情報を得ることができます。
セカンドオピニオンを受ける際には、いくつかの注意点があります。まず、セカンドオピニオンを提供する医療機関や医師を選ぶ際には、信頼できる情報源から選びましょう。
とはいえどのような情報源から選択すべきかわからない場合はT-PEC「ドクターオブドクターネットワーク®︎」などの保険会社提携サービスは一定のサービス品質が担保されています。
自由診療になるのはどんなとき?具体例と頻度感
特約の要否を判断するうえで欠かせないのが、「そもそも自由診療になる場面はどれくらいあるのか」という頻度感です。相談の現場でも「実際に使うことはあるのですか?」というご質問を多くいただきます。
大前提:がん治療の中心は保険診療(標準治療)
まず正直にお伝えすると、がん治療の多くは手術・放射線治療・薬物療法といった標準治療、つまり保険診療の範囲で行われます。自由診療をどのくらいの患者さんが利用したかを示す公的な統計はなく、「がんになれば必ず自由診療が必要になる」わけではありません。
そのため自由診療特約は、「使う頻度は高くないものの、使う場面では金額が非常に大きくなる」リスクに備える特約だと整理できます。
自由診療が選択肢になる代表的な3つの場面
- 国内未承認薬を使いたいとき:米国や欧州では承認されていても日本では未承認の薬を使う場合、薬剤費は全額自己負担になります。国立がん研究センターのリスト(2023年11月30日時点)には、NCCNガイドラインでエビデンスレベル2A以上とされる薬剤とがん種の組み合わせが約160件掲載されています(この後の一覧参照)。
- 適応外使用をしたいとき:日本で承認・流通している薬でも、自分のがん種には承認が及んでいない場合は保険が使えません。先ほど紹介した「肺がんでは使える薬が、卵巣がんでは使えない」という事例がまさにこのケースです。
- 標準治療を終えた後や、標準治療の選択肢が少ないがんのとき:標準治療で効果が得られなかった後の治療や、GISTの例のような希少がんでは、海外承認薬など保険適用外の選択肢を検討する場面が生じ得ます。
頻度は低くても、1回あたりの金額が大きいのが自由診療
保険は本来、「起こる頻度は低くても、起きたときの経済的損失が大きいリスク」に備えるのに向いた仕組みです。自由診療の抗がん剤は月100万円〜300万円のラインが多く、最も高額なものでは月5,000万円を超えます(この後の一覧参照)。
「頻度が低いからいらない」と結論づけるのではなく、起きたときに家計が耐えられるかどうかを軸に判断することをおすすめします。次の章で、実際にどんな治療がいくらかかるのかを具体的に見ていきましょう。
がん保険の自由診療で受けられる治療の具体例
未承認薬の紹介
現在の未承認薬や適応外薬の一覧(国立がん研究センター公表)
「国内で薬機法上未承認・適応外である医薬品・適応のリスト」(2023/11/30時点のデータ)
| 一般名 (国内) | がん種 | NCCNガイドラインのエビデンスレベル2A以上 | 1ヶ月 (1サイクル/28日) あたりの薬剤費(円) |
|---|---|---|---|
| シルタカブタジン オートルーセル | 血液 | ○ | ¥57,474,000 |
| ブレクスカブタジェン アウトルーセル | 血液 | ○ | ¥50,880,000 |
| ビピポチド テトラシタン | 泌尿器 | ○ | ¥41,616,000 |
| マイトマイシン | 泌尿器 | ○ | ¥11,148,960 |
| ブリナツモマブ | 血液 | ○ | ¥10,976,336 |
| テベンタフスプ | 皮膚 | ○ | ¥9,460,800 |
| シプリューセルT | 泌尿器 | ○ | ¥9,300,000 |
| クリサンタスパーゼ | 血液 | ○ | ¥9,273,600 |
| テクリスタマブ | 血液 | ○ | ¥8,665,920 |
| ビンクリスチン硫酸塩 リポソーム注射剤 | 血液 | ○ | ¥8,254,412 |
| ベリノスタット | 血液 | ○ | ¥7,542,560 |
| シタラビン;ダウノルビシン | 小児 | ○ | ¥7,063,200 |
| シタラビン;ダウノルビシン | 血液 | ○ | ¥7,063,200 |
| イピリムマブ | 皮膚 | ○ | ¥6,713,248 |
| ミドスタウリン | 血液 | ○ | ¥5,174,680 |
| タルクエタマブ | 血液 | ○ | ¥4,972,800 |
| アミバンタマブ | 肺 | ○ | ¥4,822,140 |
| タグラクソフスプ | 血液 | ○ | ¥4,710,504 |
| リプレチニブ | GIST | ○ | ¥4,692,600 |
| オマセタキシン | 血液 | ○ | ¥4,471,824 |
| アバプリチニブ | 血液 | ○ | ¥4,453,320 |
| アバプリチニブ | GIST | ○ | ¥4,453,320 |
| カラスパルガーゼペゴル | 血液 | ○ | ¥4,125,457 |
| ロンカスツキシマブ テシリン | 血液 | ○ | ¥4,085,439 |
| ミルベツキシマブ ソラブタンシン | 卵巣 | ○ | ¥3,980,800 |
| イボシデニブ | 血液 | ○ | ¥3,978,511 |
| タファシタマブ | 血液 | ○ | ¥3,925,950 |
| オルタシデニブ | 血液 | ○ | ¥3,864,000 |
| イボシデニブ | 胆管 | ○ | ¥3,862,632 |
| イボシデニブ | 血液 | ○ | ¥3,862,632 |
| イボシデニブ | 血液 | ○ | ¥3,862,632 |
| エナシデニブ | 血液 | ○ | ¥3,848,434 |
| ベキサロテン | 血液 | ○ | ¥3,499,087 |
| ニロカゼスタット | 骨軟部 | ○ | ¥3,480,000 |
| レポトレクチニブ | 肺 | ○ | ¥3,480,000 |
| レラトリマブ ニボルマブ | 皮膚 | ○ | ¥3,419,404 |
| ベルズティファン | 小児 | ○ | ¥3,389,796 |
| セリネクソル | 血液 | ○ | ¥3,348,840 |
| セリネクソル | 血液 | ○ | ¥3,348,840 |
| セリネクソル | 血液 | ○ | ¥3,348,840 |
| ネラチニブ | 乳腺 | ○ | ¥3,312,000 |
| グロフィタマブ | 血液 | ○ | ¥3,270,075 |
| チソツマブ ベドチン | 子宮 | ○ | ¥3,167,520 |
| エルラナタマブ | 血液 | ○ | ¥3,132,172 |
| タリモジェン ラヘルパレプベク | 皮膚 | ○ | ¥3,071,844 |
| フルキンチニブ | 大腸 | ○ | ¥3,024,000 |
| エルダフィチニブ | 泌尿器 | ○ | ¥3,014,497 |
| サシツズマブ ゴビテカン | 泌尿器 | ○ | ¥3,001,899 |
| サシツズマブ ゴビテカン | 乳腺 | ○ | ¥3,001,899 |
| フェドラチニブ | 血液 | ○ | ¥2,989,943 |
| アザシチジン | 血液 | ○ | ¥2,882,732 |
| ベランタマブ マフォドチン | 血液 | ○ | ¥2,824,469 |
| ツカチニブ | 大腸 | ○ | ¥2,821,680 |
| ツカチニブ | 乳腺 | ○ | ¥2,821,680 |
| イピリムマブ | 肝 | ○ | ¥2,797,187 |
| カピバセルチブ | 乳腺 | ○ | ¥2,750,640 |
| インフィグラチニブ | 胆管 | ○ | ¥2,709,000 |
| サシツズマブ ゴビテカン | 乳腺 | ○ | ¥2,626,661 |
| エラセストラント | 乳腺 | ○ | ¥2,564,280 |
| プラルセチニブ | 甲状腺 | ○ | ¥2,547,334 |
| プラルセチニブ | 肺 | ○ | ¥2,547,334 |
| ピルトブルチニブ | 血液 | ○ | ¥2,520,000 |
| アダグラシブ | 肺 | ○ | ¥2,509,830 |
| ルルビネクテジン | 肺 | ○ | ¥2,505,600 |
| グラスデギブ | 血液 | ○ | ¥2,504,072 |
| ポマリドミド | 骨軟部 | ○ | ¥2,500,985 |
| アルペリシブ | 乳腺 | ○ | ¥2,448,835 |
| モキセツモマブ パスドトクス | 血液 | ○ | ¥2,383,560 |
| ネラチニブ | 乳腺 | ○ | ¥2,286,641 |
| カボザンチニブ | 甲状腺 | ○ | ¥2,275,472 |
| デュベリシブ | 血液 | ○ | ¥2,168,917 |
| デュベリシブ | 血液 | ○ | ¥2,168,917 |
| トリパリマブ | 頭頸部 | ○ | ¥2,134,088 |
| ダラツムマブ | 血液 | ○ | ¥2,130,904 |
| タラゾパリブ | 泌尿器 | ○ | ¥2,101,688 |
| タラゾパリブ | 乳腺 | ○ | ¥2,101,688 |
| ルカパリブ | 泌尿器 | ○ | ¥2,084,400 |
| ルカパリブ | 卵巣 | ○ | ¥2,084,400 |
| ルカパリブ | 卵巣 | ○ | ¥2,084,400 |
| ペルツズマブ; トラスツズマブ; ヒアルロニダーゼ | 乳腺 | ○ | ¥2,033,120 |
| リボシクリブ | 乳腺 | ○ | ¥1,965,041 |
| リボシクリブ | 乳腺 | ○ | ¥1,965,041 |
| メルファラン | 血液 | ○ | ¥1,920,000 |
| ウムブラリシブ | 血液 | ○ | ¥1,908,000 |
| コパンリシブ | 血液 | ○ | ¥1,854,144 |
| ザヌブルチニブ | 血液 | ○ | ¥1,807,920 |
| アカラブルチニブ | 血液 | ○ | ¥1,790,459 |
| ドスタルリマブ | 子宮 | ○ | ¥1,778,257 |
| ドスタルリマブ | 分子マーカー | ○ | ¥1,778,257 |
| ドスタルリマブ | 子宮 | ○ | ¥1,778,257 |
| ザヌブルチニブ | 血液 | ○ | ¥1,738,440 |
| ザヌブルチニブ | 血液 | ○ | ¥1,738,440 |
| ザヌブルチニブ | 血液 | ○ | ¥1,738,440 |
| ザヌブルチニブ | 血液 | ○ | ¥1,738,440 |
| レチファンリマブ | 皮膚 | ○ | ¥1,708,800 |
| イデラリシブ | 血液 | ○ | ¥1,579,583 |
| アベルマブ | 泌尿器 | ○ | ¥1,566,088 |
| ビスモデギブ | 皮膚 | ○ | ¥1,557,497 |
| ソニデジブ | 皮膚 | ○ | ¥1,495,442 |
| イクサベピロン | 乳腺 | ○ | ¥1,476,705 |
| マルゲツキシマブ | 乳腺 | ○ | ¥1,438,821 |
| トリパリマブ | 頭頸部 | ○ | ¥1,422,725 |
| ミドスタウリン | 血液 | ○ | ¥1,293,671 |
| デシタビン | 血液 | ○ | ¥1,077,930 |
| リツキシマブ/ヒアルロニダーゼ | 血液 | ○ | ¥1,052,253 |
| セダズリジン; デシタビン | 血液 | ○ | ¥971,972 |
| コビメチニブ | 皮膚 | ○ | ¥922,344 |
| デシタビン | 血液 | ○ | ¥862,344 |
| ベネトクラクス | 血液 | ○ | ¥849,621 |
| レナリドミド | 血液 | ○ | ¥848,957 |
| ビミメチニブ | 肺 | ○ | ¥827,635 |
| エンホルツマブ ベドチン | 泌尿器 | ○ | ¥822,996 |
| エンコラフェニブ | 肺 | ○ | ¥801,326 |
| アテゾリズマブ | 骨軟部 | ○ | ¥751,889 |
| アテゾリズマブ | 皮膚 | ○ | ¥751,889 |
| アテゾリズマブ | 泌尿器 | ○ | ¥751,889 |
| アテゾリズマブ | 泌尿器 | ○ | ¥751,889 |
| トラスツズマブ/ヒアルロニダーゼ | 乳腺 | ○ | ¥746,169 |
| ニボルマブ | 皮膚 | ○ | ¥732,810 |
| ニボルマブ | 小児 | ○ | ¥732,810 |
| ニボルマブ | 肺 | ○ | ¥732,810 |
| ニボルマブ | 泌尿器 | ○ | ¥732,810 |
| クロメチン | 血液 | ○ | ¥680,677 |
| タゼメトスタット | 骨軟部 | ○ | ¥672,896 |
| カボザンチニブ | 甲状腺 | ○ | ¥672,638 |
| 三酸化ヒ素 | 血液 | ○ | ¥668,220 |
| クリゾチニブ | 血液 | ○ | ¥652,394 |
| クリゾチニブ | 血液 | ○ | ¥652,394 |
| クリゾチニブ | 血液 | ○ | ¥652,394 |
| カボザンチニブ | 甲状腺 | ○ | ¥625,324 |
| カルフィルゾミブ | 血液 | ○ | ¥624,816 |
| オビヌツズマブ | 血液 | ○ | ¥611,732 |
| ゲムツズマブ オゾガマイシン | 血液 | ○ | ¥606,717 |
| セミプリマブ | 肺 | ○ | ¥600,583 |
| セミプリマブ | 肺 | ○ | ¥600,583 |
| セミプリマブ | 皮膚 | ○ | ¥600,583 |
| セミプリマブ | 皮膚 | ○ | ¥600,583 |
| ペムブロリズマブ | 胃 | ○ | ¥571,995 |
| ペムブロリズマブ | 胆管 | ○ | ¥571,995 |
| ペムブロリズマブ | 肺 | ○ | ¥571,995 |
| ペムブロリズマブ | 泌尿器 | ○ | ¥571,995 |
| ペムブロリズマブ | 胃 | ○ | ¥571,995 |
| ペムブロリズマブ | 皮膚 | ○ | ¥571,995 |
| ペムブロリズマブ | 泌尿器 | ○ | ¥571,995 |
| ペムブロリズマブ | 皮膚 | ○ | ¥571,995 |
| ペムブロリズマブ | 肝 | ○ | ¥571,995 |
| ベムラフェニブ | 血液 | ○ | ¥563,013 |
| レンバチニブ | 泌尿器 | ○ | ¥491,921 |
| ベバシズマブ | 泌尿器 | ○ | ¥411,622 |
| ゲムツズマブ オゾガマイシン | 小児 | ○ | ¥404,478 |
| セルペルカチニブ | 分子マーカー | ○ | ¥391,132 |
| サリドマイド | 血液 | ○ | ¥385,465 |
| アベマシクリブ | 乳腺 | ○ | ¥339,326 |
| アファチニブ | 肺 | ○ | ¥253,280 |
| メトトレキサート | 小児 | ○ | ¥250,271 |
| ドキソルビシン塩酸塩 リポソーム注射剤 | 血液 | ○ | ¥222,580 |
| ボスチニブ | 小児 | ○ | ¥216,227 |
| ニボルマブ | 肝 | ○ | ¥170,229 |
| トリプトレリン | 泌尿器 | ○ | ¥97,589 |
| テモゾロミド | 脳腫瘍 | ○ | ¥90,400 |
| レルゴリクス | 泌尿器 | ○ | ¥78,282 |
| ヒストレリン | 泌尿器 | ○ | ¥44,866 |
| イマチニブ | 皮膚 | ○ | ¥44,710 |
このように高額なものは1クールで約6000万円を要し、広く使われるものだと100万円〜300万円のラインが現状多いです。一般的に抗がん剤治療では1〜2週間程度の期間を1クールとして3クールから6クールの治療を行なっていくので治療費が高額になることが想像できるかと思います。(参考:国立がん研究センターがん情報サービス「薬物療法 もっと詳しく」)
実際の給付事例を踏まえて金額を確かめてみましょう。
引用:セコム損保HP「高額支払いの事例」 メディコムの保険金の高額支払事例(がんの治療費例)

先進医療の事例
先進医療には、陽子線治療や重粒子線治療などが含まれます。これらの治療法は、高度な技術を用いてがん細胞を攻撃し、正常細胞への影響を最小限に抑えることができます。
先進医療には公的医療保険の適用がないため、費用が高額になりますが、先進医療特約を付けることで、治療費の一部をカバーすることが可能です。先進医療の利用には、厚生労働省の評価を受けた医療機関で治療を受ける必要があります。実施機関は下記に示します。
実際には実施機関での治療を検討すると移動や宿泊費等がかさむ可能性もあり、先進医療特約を付帯する場合も自由診療特約と同様にがん診断一時金などの保険も合わせて必要になる可能性が高いと考えられます。
自由診療を自費診療(民間療法)と間違えないように
自由診療を検討するタイミングでは、補完代替医療と呼ばれるエビデンスの全くない食事療法や健康食品、ビタミンC療法などが検索としてヒットしてしまいます。
また分かりづらいのが「免疫チェックポイント阻害剤」という化学療法と「免疫療法」という言葉です。前者はオプジーボをはじめとしたがん治療薬で、近年未承認薬に多い種類の薬剤です。一方後者はエビデンスのない自費診療です。
聞こえの良い言葉や抗がん剤を利用せずともがんが治るなど、がんと闘うがんサバイバーの方々に対して過度な期待を持たせてしまうような悪徳な企業も少なくありません。
このような自費診療もがんサバイバーさんが望むもので主治医に相談のもと治療と併用するのは構いませんが、過度に期待して医療機関を受診しないなどの選択は間違えてもしないようにしてください。
いま入っている契約に自由診療の備えがあるか、保険証券で確認する方法
ここまでは自由診療特約という商品の説明でした。ただ、あなたが本当に決めたいのは「自分の契約に足りない備えがあるのか」のはずです。これは記事では答えが出せません。保険証券(または契約内容のお知らせ)を手元に出して、次の項目を実際に見てみてください。5分あれば確認できます。
保険証券の「保障内容一覧」で確認する6項目
- 保障内容一覧の特約欄に「自由診療」または「自費診療」という語を含む特約名があるか。会社によって名称が違うため、両方の語で探します
- その特約の給付の形。かかった治療費を補う実費型か、金額があらかじめ決まっている上乗せ型か。約款・ご契約のしおりの「支払事由」の項に書かれています
- 給付の上限額と、上限の数え方(1回ごとの限度か、契約期間を通じた通算限度か)
- 給付の対象となる治療の範囲。国内で承認された薬剤に限られるのか、未承認薬や国内未承認の治療まで含むのか
- 先進医療に関する特約と、自由診療に関する特約が別立てになっているか、ひとつにまとまっているか。両者は別の制度です
- 保険料の内訳欄で、その特約に月いくら払っているか。特約が更新型なら、次の更新でどう変わるか
証券が手元にない場合は、保険会社のマイページや契約者向けの窓口で契約内容のお知らせを取り寄せられます。まず「その特約が付いているのか、付いていないのか」を確認するだけでも、この記事の読み方が変わります。
確認して分からない項目が出たら、そこが相談の入口です
証券を開いても判断がつかない項目が残るのは、よくあることです。理解力の問題ではなく、次のような構造的な事情があるためです。
- 特約の名称は会社ごとに異なります。「自由診療」と書く会社もあれば「自費診療」「上乗せ給付」と書く会社もあり、名前だけでは同じ保障かどうか判断できません
- 名称が似ていても、支払事由・対象となる治療・給付の上限は商品ごとに違います。一般論を自分の契約にそのまま当てはめると、実際には給付されない前提で判断してしまうことがあります
- あなたの契約の条件は、証券と約款にしか書かれていません。商品名で検索しても、あなたが契約した当時の条件は出てきません
- 特約を外す、付け足す、契約ごと乗り換えるといった判断は、告知や新契約の免責期間が絡みます。いったん解約すると、健康状態によっては同じ条件で入り直せないことがあり、取り返しがつきにくい判断です
- 証券を一緒に見れば、いま付いている保障とこの記事の内容を突き合わせて、足りない部分だけを具体的に示せます
 上條範昭 | Cancer FP
Cancer FP®のひとこと POINT
ご相談の場でも「自由診療特約が付いていると思っていたら、実際は先進医療特約だった」という取り違えは珍しくありません。制度が違うので、カバーされる治療も変わります。まずは証券の特約欄を見ていただき、そのうえで足りない部分を一緒に整理するのが確実です。
自由診療特約を「付けるべきか」は、必要な備えの額から逆算して決める
自由診療特約は安心材料になりますが、付けるほど保険料は上がります。判断の軸は「自由診療まで含めて、自分はいくら備えれば足りるのか」です。次の3つを足し引きすると、特約まで付けるべきかが見えてきます(あくまで一例で、年齢・家族構成・お住まいの制度・働き方によって変わります)。
- ① 治療にかかるお金:公的医療保険と高額療養費制度で自己負担には上限がありますが、自由診療は公的保険の対象外で全額自己負担となり、高額になることがあります。高額療養費の上限額は2026年8月1日施行の改正政令(令和8年政令第240号)で引き上げられ、年間上限53万円も新設されました。第2段階の所得区分の細分化は2027年8月に予定されているため、適用時点の最新の上限額(厚生労働省の案内)を確認しましょう。
- ② 治療中に減る収入:会社員は傷病手当金で一部補われる場合がありますが、自営業の方は対象外であるなど、働き方で不足額が変わります。
- ③ すでに備えているお金:貯蓄や、加入済みの保険・共済からの給付。①+②からこれを引いた差額が、特約まで含めて備えたい金額の目安です。
この差額と「自由診療まで選びたいか」という価値観を合わせると、特約が必要かが自分の数字で判断できます。付けるべきか迷う場合は、特定の会社の商品を売らない立場のFPに一度確認すると安心です。Cancer FP Navi はがん・がん保険に特化しており、治療費の実態や公的制度を踏まえて、特約の要否まで一緒に整理します。中立なチェックとして、LINEでお気軽にご利用ください。


特約保険料と得られる保障のバランスをどう考えるか
「必要かどうか」の最後の決め手は、上乗せする保険料と得られる保障が見合っているかです。ここでは、相談の現場でFPが実際に使っている考え方を紹介します。
特約のタイプで「保険料と保障」の構図が変わる
自由診療への備え方は、大きく2つのタイプに分かれます。生命保険会社のがん保険に付ける自由診療特約(給付金型)は、所定の自由診療(未承認薬・適応外使用の抗がん剤など)にかかった費用に対して給付金が支払われるもので、通算1億円程度を上限とする商品が多く見られます。一方、損害保険会社系のがん保険(実費補償型)は、かかった治療費を実費で補償し、上限が無制限の商品もあります。実費補償型は定期(更新)型が中心で、更新のたびに保険料が上がっていく設計が一般的です。
保険料の水準は年齢・商品・保障範囲によって大きく異なるため、「いくら上がるのか」は必ず個別の見積りで確認してください。給付の対象となる薬剤・治療の範囲や給付条件も商品ごとに異なります。
「払い続ける保険料の総額」と「万一の自己負担」を天秤にかける
バランスを判断するシンプルな方法は、特約に払う保険料の総額と、特約がない場合に自分が負担する金額を比べることです。仮に月々の上乗せが500円〜1,000円程度だとすると、30年間払い続けても総額は約18万円〜36万円です。一方、自由診療の抗がん剤治療は月100万円を超えることが多く、治療が数か月続けば1,000万円規模になり得ます。
もちろん、その状況が起こる頻度は高くありません。しかし「起きたら貯蓄では対応できない」金額であるなら、保険料と保障のバランスは取れていると評価できます。逆に、上乗せ保険料が家計を圧迫し、がん診断一時金などの基本保障を削ることになるなら本末転倒です。
バランスを見るときの注意点3つ
- 特約単体では機能しにくい:自由診療では原則として保険診療との併用(混合診療)が認められず、一連の費用が全額自己負担になります。診断一時金などの基本保障とセットで考えましょう。
- 保障範囲を必ず確認する:先進医療を含むか、対象となる未承認薬・適応外使用の範囲、医療機関への直接支払サービスの有無は商品ごとに異なります。
- 更新型は将来の保険料まで見る:実費補償型に多い更新型は、更新時の保険料上昇まで含めた総額で見積もることが大切です。
自由診療に対応した具体的な商品の比較は、下記の記事で詳しく解説しています。

がん保険の自由診療特約の選び方まとめ
自由診療特約を選ぶ際のチェックポイント
自由診療特約を選ぶ際には、いくつかのチェックポイントがあります。まず、先進医療が含まれている内容かどうかや自由診療の範囲がどこまでなのかを確認する必要があります。
また自由診療における未承認薬や適応外薬は高額になっており支払限度額にも注意が必要です。生命保険会社系の会社では最大の限度額が1億円程度ですが、損害保険系の会社では無制限の会社もあります。また定期タイプなのか終身保障なのかも合わせてチェックしておきましょう。
また給付金の支払についても医療機関に対する直接支払があるかどうかなど、しっかとと保険代理店や保険会社の担当者より説明を受けた上で申し込みを行うようにしましょう。またご契約に際してご契約のしおりや約款を確認することも重要です。
また自由診療を受ける際は、患者申出療養を除いて保険診療との併用が禁止されているためがん診断一時金などと合わせて検討する必要があります。その際保険料が高額になることも考えられるので、保障内容と保険料のバランスをよく考え自身や家庭にあった保険選択を行うようにしましょう。
自由診療特約付き保険を選ぶ際には、複数の保険会社のプランを比較し、見積りを取ることが重要です。
また、保険会社の検診、診断後のサポート体制や、実際に支払いが行われる際の手続きがスムーズかどうかも確認しておきましょう。参考程度に比較サイトや保険の相談窓口を利用することで、より詳細な情報を得ることができます。
現在日本では、「約6人に1人、約3世帯に1世帯が働いている内にがんに罹患します」だからこそ弊社ではがん治療に特化した保険選びを応援しています。気になる方はお気軽にご相談ください。
自由診療特約は「給付の形」で3タイプに分かれる
「自由診療特約」と一口に言っても、受け取れるお金の決まり方は商品によって大きく異なります。大きく分けると、かかった治療費をそのまま支払う実額タイプ、あらかじめ決めた金額を支払う定額(上乗せ給付)タイプ、公的制度の枠内にある先進医療だけを対象とする先進医療特約タイプの3つです。名前が似ていても性質が違うため、まずこの3分類を押さえると商品説明が読み解きやすくなります。
| タイプ | 受け取れるお金の決まり方 | 上限の置かれ方(例) | 読むときの注意点 |
|---|---|---|---|
| 実額タイプ (自由診療の費用を実額でカバー) | 実際にかかった治療費の額にもとづいて支払われる | 「保険期間通算1億円まで」「保険期間5年ごとに1,000万円限度」など、通算・期間ごとの限度額が設定される | 領収書等で実額を確認するため、対象となる診療の範囲(約款所定かどうか)が支払いを左右する |
| 定額(上乗せ給付)タイプ | 治療を受けた月ごとなど、あらかじめ決めた金額が支払われる | 1回・1か月あたりの金額と、給付倍率などで設計される | 実際の治療費が上回っても不足分は自己負担になる。逆に治療費が少なければ手元に残る |
| 先進医療特約タイプ | 公的医療保険の「評価療養」に含まれる先進医療の技術料を対象に支払われる | 通算1,000万円・2,000万円といった技術料の限度額 | 先進医療は公的制度の枠内であり、未承認薬などの自由診療は対象外。自由診療への備えとしては範囲が狭い |
なお、生命保険会社の商品では「保障」「給付金」、損害保険会社の商品では「補償」「保険金」という言い方をします。同じ自由診療への備えでも、生保は特約として付加する形、損保は主契約の補償として組み込まれている形が中心です。用語が入れ替わっているだけで内容が違うわけではありませんが、資料を読み比べるときは混同しないようご注意ください。
特約の正式名称は各社で違う|「自由診療」と「自費診療」の読み分け
検索では「自由診療特約」という言葉が使われますが、各社の約款上の正式名称は「自由診療」「自費診療」「特定診療」などに分かれています。名称が違うと対象になる費用の範囲も違うため、パンフレットの見出しだけで同じものと判断しないことが大切です。2026年7月時点で各社が公表している内容を、名称と対象範囲の観点だけで整理すると次のようになります。
| 会社・商品 | 特約/特則の名称 | 公表されている対象範囲 | 限度額として公表されている内容 |
|---|---|---|---|
| メットライフ生命 終身ガン保険 ガードネクスト | ガン自由診療特約 | 公的医療保険の給付対象外となる、ガンの患者申出療養・評価療養(先進医療を除く)・所定の自由診療による費用 | 通算1億円まで |
| 三井住友海上あいおい生命 &LIFE 医療保険Aセレクトup | ガン特定診療特約(無解約返戻金型)(25) | 約款所定のガンに関する自費診療・セカンドオピニオンにかかわる費用、約款所定の交通費・宿泊費(約款所定のガン遺伝子パネル検査も対象) | 保険期間通算1億円まで |
| ネオファースト生命 ネオdeがんちりょう | がん自由診療特約(終身がん保険用) /がん治療自費診療上乗せ給付特則 | 特約は、公的医療保険の給付対象外となる所定の自由診療または評価療養(先進医療を除く)による費用。特則は、主契約のがん治療給付金に自費診療を受けた場合の上乗せ給付を加えるもの | 特約は通算1億円まで。特則の給付水準は選択した給付倍率により異なる |
| SBI損保 SBI損保のがん保険(損害保険) | 特約ではなく主契約の補償に組み込み | 公的保険診療に加え、先進医療・自由診療の治療費を実額で補償 | 入院治療費は無制限、通院治療費は保険期間5年ごとに1,000万円限度 |
ポイントは3つあります。第一に、「自由診療」と書かれていても、患者申出療養や評価療養までを含めるのか、未承認薬の使用まで含めるのかは商品ごとに異なること。第二に、自費診療の名称を使う商品では、治療費だけでなくセカンドオピニオンの費用や交通費・宿泊費まで対象に含める設計もあること。第三に、同じ通算1億円という数字でも、実額でカバーするのか定額の上乗せなのかで意味がまったく違うことです。
自由診療特約でも支払われない費用がある|対象外になりやすい代表例
自由診療特約は「自由診療でかかったお金がすべて戻る」仕組みではありません。約款上の除外規定があり、ここを知らずに加入すると受け取り時に想定とのズレが生じます。たとえばSBI損保のがん保険では、公的医療保険制度にて保障されるべき金額(保険診療で可能な診療を自由診療にて行った場合の保険診療相当分、高額療養費相当額)は支払いの対象とならないと明記されています。また、治療費等の実額を支払う他の保険契約等から保険金等が支払われた場合には、その額を差し引いて支払われるとされています(SBI損保「がん保険の補償内容」・2026年7月28日確認)。
| 費用の例 | 扱われ方の傾向 | 理由・確認しておきたい点 |
|---|---|---|
| 保険診療でも受けられる診療を自由診療で行った場合の、保険診療相当分・高額療養費相当額 | 対象外とされる例がある | 公的医療保険制度で保障されるべき部分は重複して支払わない、という考え方。SBI損保は明記している |
| 他の保険契約等から実額で支払われた治療費 | その額を差し引いて支払われる例がある | 実額タイプは重複受取が生じないよう調整される。複数加入時は各社の約款を確認 |
| 約款所定の範囲に入らない診療・自社の支払基準を満たさない診療 | 対象外 | 「所定の」「約款所定の」という表現がある場合は、対象診療の定義を必ず確認する |
| 差額ベッド代・食事代・交通費・宿泊費などの周辺費用 | 商品によって分かれる | 治療費のみを対象とする商品もあれば、交通費・宿泊費まで対象にする商品(三井住友海上あいおい生命のガン特定診療特約など)もある |
あわせて押さえておきたいのが、公的医療保険の高額療養費制度の動きです。2026年5月29日に成立した健康保険法等の一部を改正する法律に基づき、高額療養費制度は2026年8月診療分から見直されました(2026年7月29日公布の健康保険法施行令等の一部を改正する政令=令和8年政令第240号により2026年8月1日施行)。厚生労働省の公表資料では、年収約370万〜770万円の区分の自己負担限度額は改定前の80,100円+(医療費−267,000円)×1%から85,800円+(医療費−286,000円)×1%へ引き上げられ(約7%増)、多数回該当の44,400円は据え置き、あわせて年間上限53万円が新設されました。限度額は健康保険法施行令等の一部を改正する政令〔令和8年政令第240号〕で確定したため、最新情報は厚生労働省の公式ページでご確認ください(出典:厚生労働省「高額療養費制度を利用される皆さまへ」2026年6月25日更新)。保険診療部分の自己負担が変われば、自由診療特約に求める役割の大きさも変わり得ます。
関連するテーマは、目的別に次の記事へまとめています。自由診療そのものの意味・保険診療との違い・費用の目安/自由診療特約を付けるべきかどうかの判断/自由診療に対応するがん保険の各社比較。本記事は、その前提となる特約そのものの仕組み・対象範囲を担当しています。
自由診療特約の要否に関するよくある質問
自由診療特約は「いらない」と言われるのはなぜですか?
がん治療の多くが保険診療の範囲で行われ、高額療養費制度により自己負担に上限があるためです。ただし、国内未承認薬や適応外使用は公的医療保険の対象外で全額自己負担になります。「その選択肢を残したいか」「起きたときに貯蓄で対応できるか」によって、要否の答えは人それぞれ変わります。
先進医療特約があれば自由診療特約はいらないのでは?
カバーする範囲が異なります。先進医療特約は、厚生労働大臣が定める先進医療(陽子線治療・重粒子線治療など)の技術料相当額を対象とするのが一般的で、国内未承認薬や適応外使用の薬剤費は対象外です。未承認薬まで備えたい場合は、自由診療特約や自由診療に対応したがん保険を別途検討する必要があります。
貯蓄が十分にあれば自由診療特約は不要ですか?
数百万円〜数千万円規模の治療費を、治療で収入が減る期間も含めて無理なく支払えるのであれば、優先度は低いと考えられます。ただし、治療中は生活費や交通費など治療費以外の支出も続くため、「治療費+収入減少」の合計額で判断することをおすすめします。
がんと診断された後から特約を追加できますか?
一般的に、がんと診断された後で新たにがん保険へ加入したり、自由診療特約を付加したりすることは難しいのが実情です。加入できるかどうかの条件は商品ごとに異なりますが、「備えるかどうか」の判断は健康なうちにしかできない点は押さえておきましょう。
自由診療特約を付けると保険料はいくら上がりますか?
年齢・商品・タイプ(給付金型か実費補償型か)によって大きく異なるため、一概には言えません。複数商品の見積りを取り、上乗せ額が基本保障とのバランスに見合うかを確認しましょう。判断に迷う場合は、がん保険に特化したFPへの無料相談もご活用ください。
この記事で分かること・分からないこと
自由診療特約の役割、付けたほうがよい人・そうでない人の分かれ目、対象外になりやすい費用は、公開情報からここまで整理できます。一方で、次の3つは記事では答えられません。いずれも一般論ではなく、あなた個人の条件で決まるためです。
- 特約を付けると保険料がいくら上がるか:年齢・性別・健康状態・選ぶタイプ(実額か定額か)で変わります。同じ特約でも人によって金額が違います
- いま入っている保険で自由診療に備えられているか:保険証券に書かれた特約の正式名称と支払対象を見ないと判断できません
- あなたに必要な備えの額がいくらか:貯蓄・収入・家族構成・公的保障の使える範囲によって、必要額は倍以上変わります
相談の現場で多い「もったいない」パターン
Cancer FP®として相談を受ける中で多いのが、特約の名前だけを見て「自由診療も対象になる」と思い込み、実際の支払対象が想定と違っていたと後から気づくケースです。特約の正式名称や対象の定義は会社ごとに異なるため、名称ではなく約款の支払対象で確かめる必要があります。逆に、保険料が上がるからと付けずにおいた結果、体調が変わって後から付け足せなくなったという例もあります。中途で特約を追加する場合は健康状態の告知が必要になることがあるためです。
どちらも、付ける・付けないを決める前に「いまの保障でいくら足りないのか」を出しておけば防げるものです。特約の是非を単体で考えず、不足額から逆算して判断することをおすすめします。
「がん専門FPのCancer FP」では、医療系FPを中心に最新の医療情報とお金の情報を分析してお客様にお届けしています。
相談は完全無料なので、まずはお気軽にご相談ください。
ご家族が、がんに罹患してしまって今後が不安、がん罹患後のお金はどう考えたら良いの?
そもそもがん保険っているのか?どんな悩みでもお気軽にご相談ください。
◆現役医療従事者や元医療従事者が多数
◆日本FP協会認定FPに相談が可能
◆知らずに保険を放置しておくと、生涯で最大1000万円ほど損することも!

編集長
